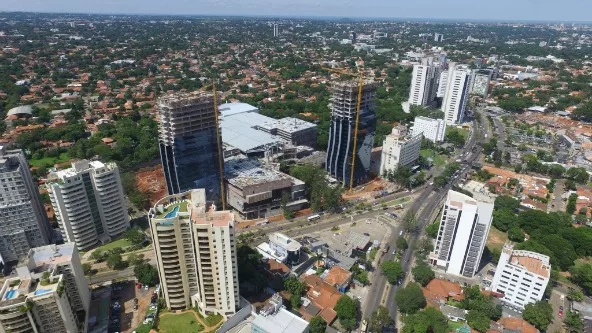
Como norma, los mercados inmobiliarios se desarrollan de arriba hacia abajo. Es decir, comienzan con una oferta para un segmento socioeconómico alto, que luego llega a estratos socioeconómicos medios y bajos.
Esto ocurre así porque el acceso al crédito, en un principio, no es masivo. Y por tanto, los que pueden comprar son aquellos cuyos ingresos resultan lo suficientemente altos como para no tener que asumir deuda.
Teniendo en cuenta los barrios de la ciudad en los que se concentra la reciente oferta inmobiliaria y las características de la misma, podría decirse que tal vez nos hemos apresurado en llamarle ´boom inmobiliario´ a este auge en la construcción de edificios, que de masivo tiene poco o nada.
Para Mario Cuevas, director general de la desarrolladora Urban Domus, quien trabajó con el exmandatario chileno, Sebastián Piñera, “el mercado inmobiliario explota una vez que se masifica el crédito hipotecario, y eso en Paraguay no ha pasado todavía”.
¿Por qué la oferta sigue concentrándose en el mismo nicho y no llega aún a estratos medios y medios-bajos?
Porque esos sectores socioeconómicos no tienen todavía acceso a los créditos hipotecarios. Los pocos proyectos que hoy existen para el segmento medio bajo se centran en las posibilidades de financiamiento que otorgan los mismos desarrolladores, pero a plazo y tasas que no son atractivos.
“La Agencia Financiera de Desarrollo provee de fondos a los bancos, para que estos presten a los clientes (potenciales compradores de inmuebles). Los bancos, para no asumir riesgos mayores, prestan solamente a quienes cumplen ciertos parámetros mínimos. Es decir, a personas que con un determinado nivel de ingresos familiares mínimos y que a su vez tienen como demostrar sus ingresos, lo cual en Paraguay aún se da en un segmento socioeconómico medio y medio-alto”, asegura Cuevas.
Los segmentos socioeconómicos medio y bajo no pueden demostrar capacidad de pago y por tanto, independiente de que los fondos existan, los bancos no les prestan. Eso explicaría el hecho de que si bien existe una oferta para dichos segmentos, quienes compran los inmuebles son otra vez inversionistas, que no van a vivir en esos inmuebles, sino que los alquilan al público para el que están diseñados.
¿Cómo hacer que la demanda de estos sectores sea efectiva? Según el experto chileno, “aún faltan políticas que permitan el acceso al sistema financiero, de gente que por no tener contrato laboral, o por no facturar, no puede demostrar sus ingresos, quedando fuera del mismo.”
“En Chile, si bien es el banco el que le presta a estos segmentos socioeconómicos medio y bajo, lo hace a condición de que el Estado garantice el pago. Y el Estado a su vez, pide a estas personas demostrar una capacidad de ahorro mensual. Por ejemplo, les dice, si usted es capaz de ahorrar en una cuenta de ahorro de un banco del Estado, 200 dólares mensuales, yo le hago de garante respecto de su crédito hipotecario. Entonces el banco le concede el crédito a una muy buena tasa, porque si esa persona no pagara, lo haría el Estado. Pero el Estado ya le hizo ahorrar previamente y por tanto tiene garantía de que esa persona tiene capacidad real de pago”.
Asimismo, existen otras variables que dificultan el desarrollo de un mercado inmobiliario más masivo: los servicios básicos.
“Para desarrollar este tipo de oferta hay que buscar lugares donde la incidencia del terreno no sea tan alta, y se puedan hacer proyectos orientados a un segmento socioeconómico más bajo. Por lo general, donde están ubicados estos terrenos hoy día, hay un déficit en los servicios: alcantarillado, capacidad eléctrica para llegar con una potencia adecuada al edificio, … y todo eso incide a la hora de tomar la decisión sobre dónde iniciar un proyecto. Porque no es lo mismo tener que invertir en una planta de tratamiento, que no tener que hacerlo”, asegura Cuevas. Y culmina: “esto es lo que creo que hoy día ha ido jugando en contra del desarrollo de un segmento que es donde está la necesidad real de vivienda.”
Ley de Fomento a la Vivienda
La buena noticia es que las políticas para garantizar la compra de viviendas a un mayor segmento de la población comienzan a aparecer. La reciente Ley de Fomento a la Vivienda, en cuya reglamentación están trabajando la SENAVITAT y la Cámara Paraguaya de Desarrolladores Inmobiliarios (CAPADEI), hará posible el crédito hipotecario baje un peldaño más y que unas 2.500 familias se beneficien accediendo a la anhelada casa propia, con un 7,5% de interés, a un plazo de 20 años.
Según fuentes del gobierno, las viviendas tendrán una cuota de entre G. 700.000 y G. 1.400.000, y serán financiadas a través de la Agencia Financiera de Desarrollo (AFD) y el Banco Nacional de Fomento (BNF).
La Ley establece dos formas de financiación: la primera, para familias con ingresos medios o bajos, que se financiarán con créditos de hasta G. 275 millones, a una tasa de interés del 7,5 %; mientras que la segunda, para ingresos medios o altos, con créditos de hasta G. 470 millones con tasa del 9,5 %.
Esto podría ser solo el comienzo…
Si el mercado inmobiliario comienza a desarrollarse de arriba hacia abajo, como asegura Cuevas, nosotros solo estaríamos en el comienzo, y eso quiere decir que tenemos aún mucho mercado por desarrollar.

Tu opinión enriquece este artículo: