
Cuando los inversores internacionales, empresarios y nómadas digitales analizan Sudamérica, una palabra clave resuena con fuerza creciente: Paraguay. Durante años, nuestro país ha cultivado una reputación de estabilidad macroeconómica y simplicidad fiscal, a menudo resumida en el atractivo lema "10-10-10" (10% de IRE, 10% de IRP y 10% de IVA).
Sin embargo, esta simpleza es solo la punta del iceberg. La verdadera ventaja competitiva de Paraguay no radica únicamente en tener tasas bajas; radica en la ausencia total de impuestos complejos, confiscatorios y burocráticos que sí existen en las economías vecinas.
En Argentina, Brasil, Chile y Uruguay, las empresas y los individuos deben navegar un laberinto de tributos que gravan el patrimonio, las transacciones financieras y los ingresos brutos. En Paraguay, simplemente, no existen.
Este artículo no es solo un comparativo de tasas; es un análisis de las cargas fiscales que los inversores y empresarios dejan de pagar al elegir Paraguay como su centro de operaciones.
1. El gran ausente (y mayor alivio): El impuesto al patrimonio
Quizás la diferencia más significativa para individuos de alto patrimonio y para la acumulación de capital a largo plazo es la inexistencia de un impuesto anual sobre la riqueza.
● ¿Qué es? Es un impuesto que se paga anualmente, no sobre lo que se gana (renta), sino sobre lo que se posee (patrimonio).
● En la Región:
○ Argentina lo llama Impuesto sobre los Bienes Personales. Es un impuesto nacional, progresivo, que grava la tenencia de bienes (inmuebles, vehículos, inversiones, dinero) en el país y en el exterior. Sus alícuotas elevadas pueden ser altamente confiscatorias, castigando el ahorro.
○ Uruguay lo denomina Impuesto al Patrimonio (IP). Grava anualmente el patrimonio neto de personas físicas y empresas, también con una estructura progresiva.
● La Ventaja Paraguaya: En Paraguay, este impuesto no existe. El capital que se genera y se ahorra no es penalizado anualmente. Esto incentiva la reinversión local, la radicación de capitales y elimina la necesidad de complejas estructuras de planificación patrimonial en el extranjero. El mensaje es claro: el capital que se crea en Paraguay, se queda en Paraguay y trabaja sin castigos.
2. El "respiro" financiero: Sin impuestos a las transacciones bancarias
En muchas jurisdicciones, el simple acto de mover dinero tiene un costo fiscal.
● ¿Qué es? Un impuesto que grava los depósitos y extracciones (créditos y débitos) de las cuentas bancarias.
● En la Región:
○ Argentina sufre el Impuesto sobre los Créditos y Débitos (conocido como "Impuesto al Cheque"). Es un costo operativo enorme para las empresas, ya que grava la totalidad del flujo de dinero, afectando directamente el capital de trabajo y la rentabilidad de negocios de bajo margen.
○ Uruguay también ha tenido su Impuesto a las Transacciones Financieras (ITF).
● La Ventaja Paraguaya: La ausencia de este impuesto es un pilar de eficiencia. Fomenta la formalización bancaria, ya que no hay castigo por utilizar el sistema financiero. Las empresas pueden gestionar su flujo de caja (cash flow) sin la "fricción" de un impuesto en cada movimiento, optimizando pagos a proveedores, cobros y nóminas.
3. El alivio empresarial: Sin impuestos en cascada (ingresos brutos)
Esta es, quizás, la ventaja más poderosa para las empresas que operan en cadenas de suministro (B2B, industria, comercio).
● ¿Qué es? Los impuestos "en cascada" gravan la facturación bruta (los ingresos totales) en cada etapa de la cadena de producción y comercialización. No toman en cuenta los costos ni la rentabilidad.
● En la Región:
○ Argentina tiene el Impuesto a los Ingresos Brutos (IIBB). Es un impuesto provincial, y es la pesadilla de cualquier contador argentino. Una empresa paga un porcentaje (ej. 3% al 5%) sobre todo lo que factura, independientemente de si ganó o perdió dinero. Este costo se traslada al siguiente eslabón, que a su vez paga IIBB sobre su facturación (que ya incluye el costo del impuesto anterior).
○ Brasil sufre el "Custo Brasil", en gran parte debido a PIS/COFINS, contribuciones federales que también se aplican sobre los ingresos brutos, sumándose al ya complejo ICMS (IVA estatal).
● La Ventaja Paraguaya: Paraguay utiliza un sistema de IVA puro. Las empresas gravan sobre el valor agregado, no sobre la facturación total. El IVA pagado en las compras (Crédito Fiscal) se descuenta del IVA cobrado en las ventas (Débito Fiscal). Esto asegura que solo se tribute sobre la ganancia real de la cadena y que el impuesto no se acumule de forma exponencial. Elimina la distorsión económica que castiga a las industrias y al comercio formal.
4. El contexto general: Cuando lo que sí existe, es mejor
Habiendo analizado los complejos impuestos que no tenemos, la comparativa de los impuestos que sí existen termina de consolidar la ventaja de Paraguay.
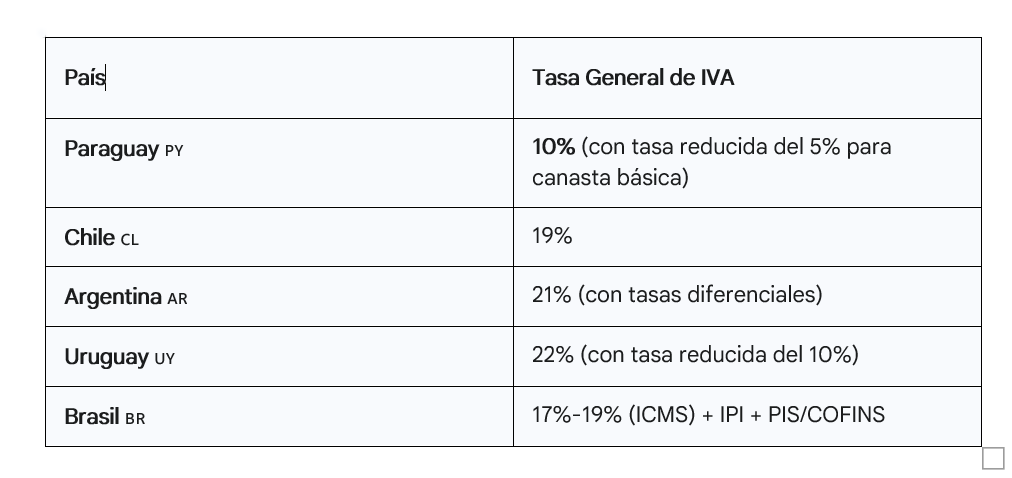
Impuesto al Valor Agregado (IVA)
Nuestra tasa al consumo es la más baja de la región, estimulando la demanda interna.
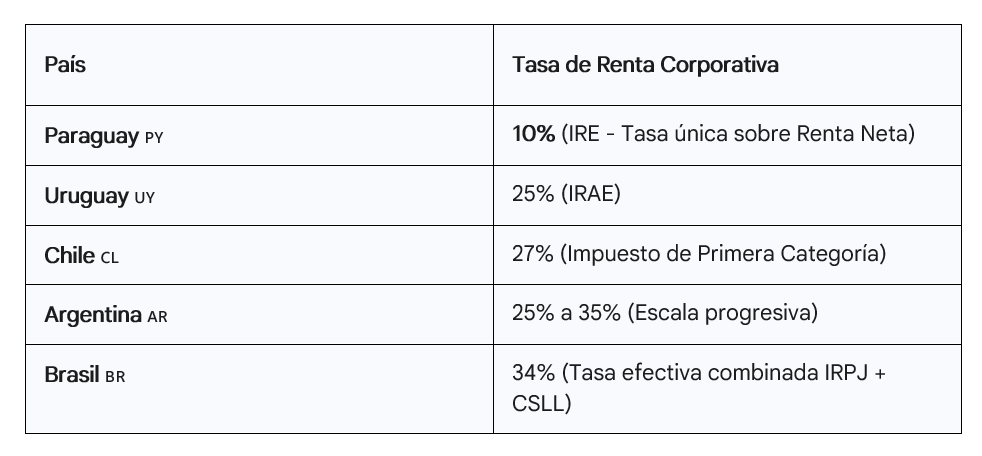
Impuesto a la Renta Empresarial (ganancias corporativas)
Nuestra tasa sobre las ganancias de las empresas no solo es la más baja, sino que es plana y simple.
Conclusión: Más allá de pagar menos
La estrategia fiscal de Paraguay es clara: simplicidad y competitividad. No se trata solo de que las tasas sean bajas; se trata de que el sistema sea predecible.
La ausencia de impuestos al patrimonio, a las transacciones bancarias y a los ingresos brutos significa que los empresarios e inversores pueden dedicar su tiempo a lo que importa: crecer, innovar y generar empleo, en lugar de dedicar recursos a descifrar un código tributario confiscatorio.
En un mundo en busca de eficiencia, Paraguay no ofrece sólo un "paraíso fiscal", sino un "paraíso de simplicidad": un entorno donde las reglas son claras y el éxito no es castigado.

Tu opinión enriquece este artículo: