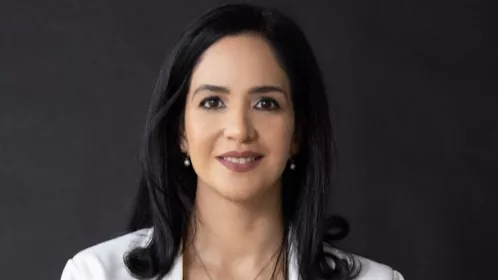
De acuerdo con datos preliminares disponibles hasta noviembre —a la espera del cierre definitivo de diciembre—, el mercado registró un crecimiento interanual de las primas directas del 10,5% en el período julio–noviembre. “El desempeño ha sido favorable, tanto en términos de crecimiento como de estabilidad financiera”, explicó Bernal Lugo.
En materia de rentabilidad, los indicadores se mantuvieron estables, con una leve mejora respecto al ejercicio anterior. El retorno sobre el patrimonio (ROE) alcanzó el 26,6%, mientras que el retorno sobre los activos (ROA) se ubicó en torno al 10,5%, ambos ligeramente por encima de los niveles observados un año atrás. En cuanto a solvencia, la superintendenta destacó que todas las compañías cumplen con el margen mínimo exigido por la normativa vigente.
Más penetración y menos barreras de acceso
Uno de los ejes centrales del trabajo de la Superintendencia de Seguros es la ampliación de la penetración del seguro en la economía. Actualmente, el sector representa el 1,27% del Producto Interno Bruto, una cifra que, si bien aún se encuentra por debajo del promedio regional, muestra una tendencia al alza.
“En 2021 era de 1,09%, creciendo a ritmos moderados hasta 2023, año en que empezamos a crecer con más fuerza, cerrando ese año con 1,14%, pasando a 1,20% en 2024 y actualmente llegando al nivel de penetración de 1,27%”, explicó Bernal Lugo. Este avance responde, en gran medida, a los cambios en la forma en que las aseguradoras acercan sus productos a la ciudadanía.
La digitalización de canales, la diversificación de coberturas y la simplificación de procesos han permitido reducir barreras históricas. “En los últimos años se ha registrado un progreso significativo en la manera en que las aseguradoras acercan sus productos a la ciudadanía… La digitalización está transformando el acceso al seguro”, señaló.
Más allá del tradicional seguro de automóviles, el mercado muestra un dinamismo creciente en otros ramos. Entre ellos se destacan los seguros de riesgos varios, que incluyen coberturas como asistencia al viajero, seguros para mascotas, multirriesgo residencial, riesgos cibernéticos y seguros integrales bancarios. “Estos productos responden a nuevas necesidades de protección tanto en el ámbito personal como empresarial”, añadió.
Asimismo, los seguros de vida vinculados a la cancelación de deudas han ganado protagonismo, impulsados por la expansión del crédito y la necesidad de mecanismos que acompañen el apalancamiento financiero.
Inclusión y microseguros, en agenda
La inclusión financiera y aseguradora es otro de los pilares de la agenda regulatoria. En ese sentido, Bernal Lugo adelantó que se viene trabajando con las compañías del sector en el diseño de productos inclusivos, orientados a proteger a los sectores más vulnerables.
Actualmente, la Superintendencia avanza en la actualización de la resolución sobre microseguros, con el objetivo de fomentar el acceso y la protección de consumidores de ingresos bajos y medios. Estos productos apuntan a cubrir riesgos frecuentes como salud, desempleo, accidentes personales, hogar, así como actividades agrícolas y pecuarias, entre otros.
Proyección positiva para el cierre del ejercicio
De cara al cierre del ejercicio 2025-2026, las perspectivas se mantienen optimistas. La proyección oficial estima un crecimiento elevado en la emisión de primas netas, cercano a los dos dígitos, en línea con la evolución reciente del mercado.
“Se estima un crecimiento elevado respaldado por la expansión de la actividad económica y la mayor demanda de coberturas”, concluyó Bernal Lugo, subrayando que el desafío de la Superintendencia es acompañar este crecimiento con regulación, innovación y mayor inclusión, para consolidar un mercado asegurador cada vez más sólido y accesible.

Tu opinión enriquece este artículo: