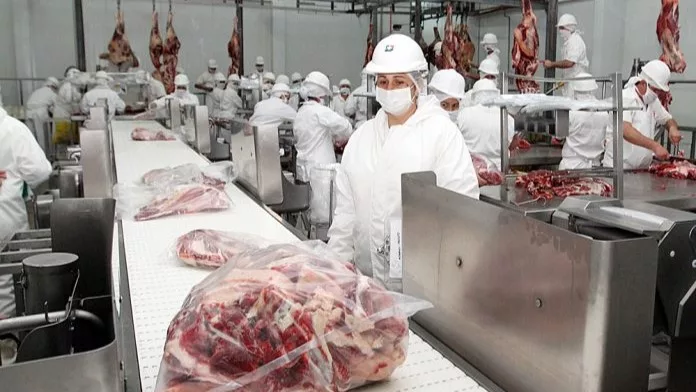
La industria frigorífica atraviesa un nuevo ciclo de inversiones, con nuevas plantas, ampliaciones de establecimientos existentes y capitales provenientes de productores ganaderos que buscan avanzar hacia una mayor integración de la cadena. El movimiento incrementa la capacidad industrial y abre una nueva discusión para el negocio: cómo acompañar ese crecimiento con suficiente oferta de ganado.
El informe anual sobre el sector cárnico paraguayo, elaborado por el Departamento de Agricultura de Estados Unidos (USDA) y publicado en septiembre, registra aproximadamente 35 plantas de faena en el país. De las 13 principales, habilitadas para exportar a los mercados internacionales más exigentes, provino alrededor del 85% de la faena bovina total durante 2025.
El mapa industrial viene cambiando con rapidez. Durante los últimos dos años comenzaron a operar dos nuevas plantas de gran tamaño, mientras que otra instalación de pequeña o mediana escala se encuentra en construcción. Además, una planta retomó sus operaciones bajo una nueva propiedad.
La inversión tampoco se concentra únicamente en nuevos establecimientos. El reporte menciona ampliaciones de cámaras frigoríficas, incorporación de instalaciones de desosado y mejoras destinadas a elevar la eficiencia de los procesos, lo que muestra que los jugadores que ya están en el mercado también están destinando capital a ampliar y modernizar sus operaciones.
Uno de los datos que marca esta nueva etapa es el origen de parte de los recursos. Según el USDA, las nuevas plantas cuentan con capital local proveniente de productores ganaderos interesados en avanzar hacia una mayor integración vertical.
Esto implica que algunos actores de la producción primaria están buscando participar también en etapas posteriores de la cadena, acercándose al procesamiento industrial y procurando una mayor conexión entre la producción de ganado y el negocio de la carne.
La estructura de la industria también combina capitales de diferentes orígenes. Las cooperativas vinculadas a las colonias menonitas mantienen una participación relevante: tres plantas operadas por estas entidades representaron conjuntamente alrededor del 30% de la faena destinada a exportación durante el primer semestre de 2026.
En el mismo periodo, el mayor grupo frigorífico, de capital brasileño, concentró cerca del 38% de la faena exportadora, según los datos citados en el informe.
La presencia de nuevos capitales locales modifica así el escenario de una industria que históricamente tuvo una participación importante de grupos de capital extranjero y cooperativas, al tiempo que aumenta la competencia por el abastecimiento de ganado.
El crecimiento de la infraestructura deja, sin embargo, una señal relevante para el resto de la cadena. El USDA señala que la capacidad instalada de faena se encuentra actualmente por encima del volumen de animales que son procesados.
En otras palabras, el desafío de la industria ya no pasa solamente por sumar infraestructura. Con más plantas y establecimientos que amplían sus instalaciones, el abastecimiento de ganado adquiere un peso cada vez mayor para aprovechar la capacidad disponible.
El escenario plantea una relación directa entre ambos extremos del negocio: mientras la industria invierte para ganar escala, eficiencia y capacidad de procesamiento, la producción ganadera debe generar el volumen necesario para alimentar esa infraestructura.
Para el negocio cárnico, esta mayor integración también puede traducirse en nuevas oportunidades para los productores que buscan participar en diferentes eslabones de la cadena y capturar mayor valor dentro del proceso.
Así, la nueva ola de inversiones no solo está modificando la capacidad industrial del sector, sino también la forma en que distintos actores comienzan a posicionarse dentro del negocio. Más plantas, nuevas inversiones y productores involucrados directamente en la industria marcan una etapa en la que el desafío será lograr que el crecimiento de la infraestructura avance al mismo ritmo que la oferta ganadera.


Tu opinión enriquece este artículo: