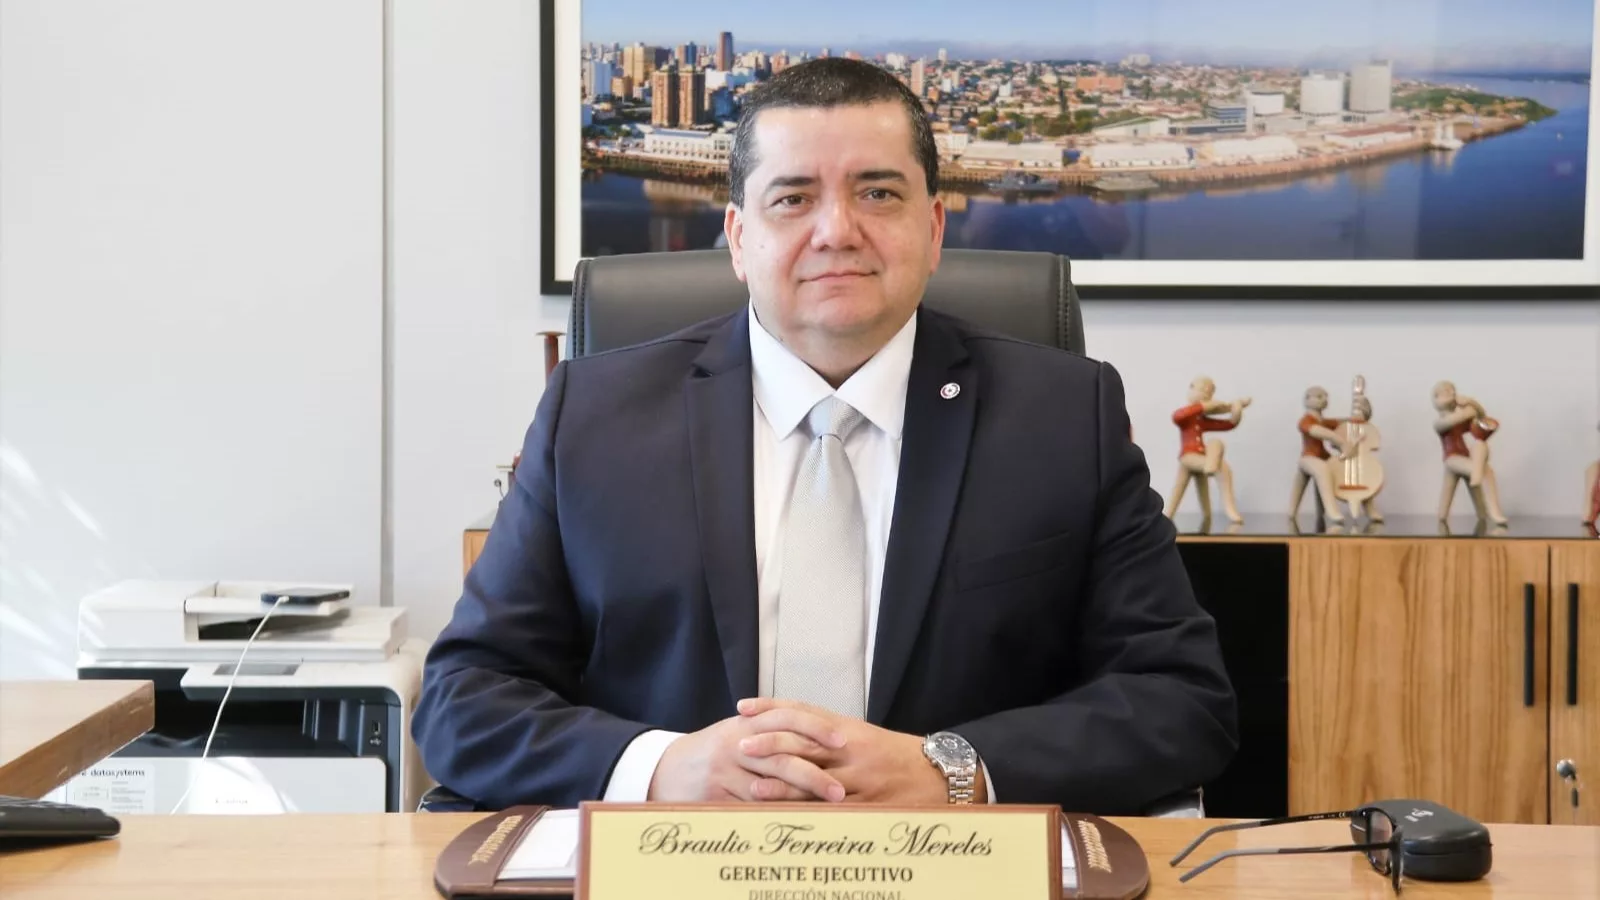
Braulio Ferreira, gerente ejecutivo de la Dirección Nacional de Ingresos Tributarios (DNIT), explicó que hasta setiembre la institución acumuló G. 32,9 billones, un 2,3% más que en el mismo periodo de 2025. Para el cierre del año proyecta alrededor de G. 43,3 billones, frente a los G. 42,3 billones del ejercicio anterior.
El desempeño, sin embargo, muestra una marcada diferencia entre los componentes. Los impuestos internos crecieron un 10,2% hasta setiembre y podrían cerrar el año con una expansión cercana al 10,8%, hasta alcanzar aproximadamente G. 27 billones. En sentido contrario, los tributos vinculados al comercio exterior retrocedieron un 9,1% y terminarían 2026 alrededor de un 8,4% por debajo del año anterior.
Más renta empresarial dentro de la recaudación
Dentro de los ingresos también empieza a observarse una modificación en el peso de los principales impuestos. Entre enero y setiembre, el IRE representó el 24,7% de la recaudación total, frente al 22,9% registrado en igual periodo de 2025. El IVA, en cambio, redujo su participación del 50,7% al 49,1%.
Parte de este comportamiento responde a la caída del IVA aplicado a las importaciones, pero también existe una dinámica propia de la actividad interna: el IRE creció un 11,4%, por encima del aumento del 8,1% observado en el IVA interno.
“Un mayor peso de la imposición directa sobre las rentas empresariales vuelve al sistema menos dependiente del consumo y de las importaciones”, sostuvo Ferreira. Añadió que esta evolución también refleja una base empresarial más formalizada, apoyada en mejores controles y en la trazabilidad que ofrece la facturación electrónica.
Un dato que refuerza esta tendencia es que el IRE correspondiente a pequeños contribuyentes aumentó un 15,7%, por encima del 11,7% registrado entre los grandes contribuyentes. Para la DNIT, esto indicaría que el crecimiento responde también a una ampliación de la base y no únicamente a mayores ganancias de un grupo reducido de empresas.
¿Hasta dónde se puede recaudar más sin modificar impuestos?
Uno de los puntos que analiza la administración tributaria es cuánto margen queda para aumentar los ingresos solamente a través de la formalización, la tecnología y mejores controles.
Ferreira señaló que la última revisión del Artículo IV del FMI estimó un potencial de recaudación equivalente al 14,5% del PIB, mientras que la presión tributaria cerró 2025 en alrededor del 11,2%. Esa diferencia estaría explicada principalmente por la informalidad y los denominados gastos tributarios.
La DNIT considera, sin embargo, que el espacio para crecer únicamente mediante mejoras administrativas es limitado. Según las estimaciones citadas por la institución, la facturación electrónica, la gestión del riesgo y una mayor formalización podrían aportar alrededor de 1,2 puntos del PIB en el mediano plazo. El resto de la brecha requeriría decisiones vinculadas con exenciones, deducciones y tasas reducidas.
Deducciones del IRP bajo análisis
En ese punto aparece uno de los debates tributarios de mayor sensibilidad: la eventual revisión de las deducciones permitidas en el Impuesto a la Renta Personal (IRP).
La DNIT estima que los gastos tributarios representan entre el 1% y el 2% del PIB. En el caso específico del IRP, Ferreira recordó que la recaudación sigue siendo relativamente reducida y señaló que técnicamente existe espacio para revisar determinadas deducciones.
El planteamiento técnico apunta principalmente a limitar las deducciones de consumo que no estén vinculadas a la generación de renta, establecer topes por categoría y exigir comprobantes electrónicos. No obstante, Ferreira remarcó que el mecanismo de deducciones también cumple una función de control cruzado y que esa característica debería preservarse.
La revisión de las tasas reducidas del IVA requeriría todavía mayor cautela por su posible efecto sobre los hogares de menores ingresos. Además, aclaró que la DNIT realiza la cuantificación y el análisis técnico, mientras que cualquier modificación de la política tributaria corresponde al Poder Ejecutivo, a través del Ministerio de Economía y Finanzas, y al Congreso Nacional. Hasta ahora no se han resuelto modificaciones.
Regímenes especiales también entran en evaluación
Otro frente de análisis son los regímenes e incentivos especiales vinculados a inversiones, maquila, zonas francas, turismo y sectores como el de los vehículos eléctricos.
Las exoneraciones contempladas en el Presupuesto 2026 superan los G. 5,5 billones, aunque el análisis no se concentra exclusivamente en cuánto deja de recaudar el Estado. La evaluación busca contrastar esos beneficios con la inversión y el empleo efectivamente generados, el cumplimiento de los compromisos asumidos y la posible superposición de incentivos.
De cara a 2027, Ferreira diferenció entre medidas administrativas y cambios legales. La DNIT puede profundizar los controles, los reportes y la verificación de compromisos, mientras que cualquier modificación normativa dependerá nuevamente del Ejecutivo y del Congreso. En caso de introducir cambios, la recomendación técnica es que se apliquen hacia adelante y respeten los derechos adquiridos para preservar la previsibilidad de las inversiones.
La factura electrónica empieza a cambiar el control
La transformación también pasa por la tecnología. Paraguay ya cuenta con más de 50.000 contribuyentes habilitados en el SIFEN, de los cuales el 88,6% corresponde a pequeños contribuyentes.
El cambio de fondo que se observa con la facturación electrónica es que la DNIT deja de conocer las operaciones meses después, a través de las declaraciones juradas, y comienza a recibir información prácticamente en tiempo real. Esto permite cruzar datos, detectar inconsistencias y avanzar hacia declaraciones prellenadas. La meta final es que todos los contribuyentes del IVA utilicen comprobantes electrónicos y se reemplacen progresivamente los documentos preimpresos.
Cripto y economía digital, los nuevos frentes
A partir de 2027, la DNIT también contará con información que hasta ahora no tenía sobre el mercado de criptoactivos. Quienes realicen operaciones superiores a US$ 5.000 anuales deberán presentar una declaración informativa correspondiente al ejercicio 2026. El objetivo es construir por primera vez un mapa del mercado: quiénes operan, qué volúmenes manejan, qué plataformas utilizan y cuánto convierten a moneda de curso legal.
La institución también identifica segmentos de la nueva economía que todavía escapan parcialmente al radar tributario, como las ventas realizadas a través de redes sociales sin comprobantes, los servicios de transporte y delivery mediante aplicaciones, los alquileres temporarios, los creadores de contenido que cobran desde el exterior y las operaciones con criptoactivos.
La estrategia será “facilitar primero y controlar después”, combinando la inscripción simplificada, la facturación electrónica gratuita y los regímenes simples. El control basado en riesgos permite concentrar la fiscalización donde los ingresos observados en el sistema financiero no se corresponden con lo declarado.
El tipo de cambio, la variable que golpeó a Aduanas
El comportamiento cambiario explica buena parte de la moderación de la recaudación total en 2026. Entre enero y setiembre, el tipo de cambio promedio fue un 19,3% inferior al registrado en 2025 y la recaudación de las operaciones de importación cayó un 9,3%. Según los cálculos de la DNIT, la apreciación cambiaria representó alrededor de US$ 433 millones menos de recaudación.
Para 2027, la administración tributaria maneja como escenario base una recuperación de la recaudación aduanera y un crecimiento total cercano al 8%, aunque el resultado dependerá del comportamiento del tipo de cambio, de los precios de exportación y del escenario energético internacional.


Tu opinión enriquece este artículo: