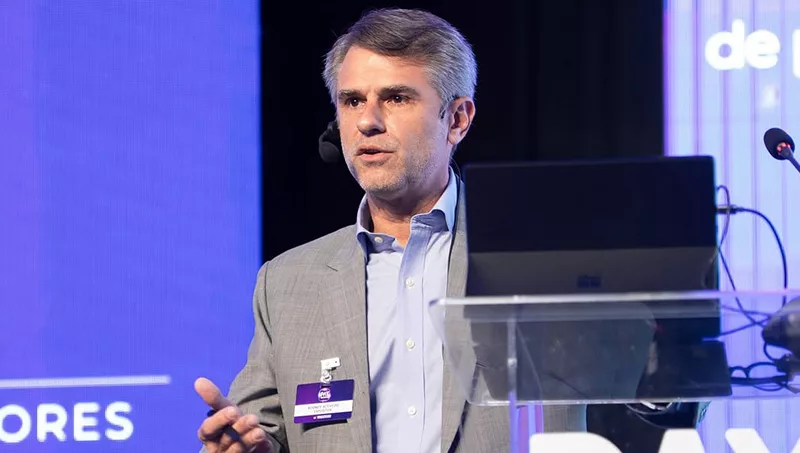
La población económicamente activa (PEA) asciende a 3.083.338 personas, de las cuales 1.745.232 poseen cuentas activas. En cuanto a infraestructura, se registran más de 104.800 comercios adheridos, 140.000 POS y 2.173 cajeros automáticos, cifras que siguen en crecimiento año tras año.
“La gente hoy en día busca practicidad, seguridad y control. Si antes dudaban, hoy ya comprobaron que los medios digitales le dan todo eso y más. Lo digital dejó de ser una opción para convertirse en el estándar”, puntualizó.
De acuerdo al informe presentado durante el Pay Meeting, en total circulan más de 8,8 millones de tarjetas de crédito, débito y prepagas, registrándose un incremento en los distintos tipos de plásticos. Sin embargo, las tarjetas de mayor crecimiento interanual son las que tienen un perfil más masivo.
Las compras con tarjetas de débito crecen a un ritmo más acelerado, registrando un aumento del 31% interanual y alcanzando G. 31,68 billones al cierre del primer semestre de 2025. Por su parte, los usuarios de tarjetas de crédito realizaron compras por G. 24,21 billones, lo que representa un crecimiento del 27% respecto a 2024. Desde 2023, el débito se posiciona como la principal herramienta de pago en el país.
“Antes, la mayoría de los trabajadores que recibían su salario en una cuenta bancaria retiraban hasta el 90% en efectivo. La tarjeta de débito no era vista como un instrumento de pago, sino simplemente como un acceso al dinero físico”, recordó Acevedo.
Además, los usuarios realizan más transacciones con montos menores: en los últimos cinco años, las operaciones con débito se multiplicaron por cinco, consolidando un nuevo hábito de consumo digital.
A su vez, las compras por internet también registraron un crecimiento significativo: en apenas cinco años pasaron de G. 217.000 millones a G. 2,02 billones a junio de este año. Además, la cantidad de transacciones aumentó un 30% interanual, totalizando más de 22 millones.
El retiro de dinero en efectivo sigue teniendo un peso importante en el uso de las tarjetas de débito. De acuerdo con el informe al primer semestre de 2025, el 57% de los usuarios realizó retiros, mientras que el 43% utilizó su tarjeta para compras. Sin embargo, la participación del efectivo ha ido disminuyendo: en 2023, por ejemplo, el 73% de los usuarios empleaba su tarjeta principalmente para retiros.
En el caso de las tarjetas de crédito, el comportamiento es diferente. La utilización para compras se mantiene dominante: este año, el 93% de los usuarios realizó compras con su tarjeta de crédito, frente a solo un 7% que la utilizó para retiros de efectivo.
El informe también señala que el QR se convirtió en el medio de pago más popular (64% de los usuarios), seguido de las transferencias bancarias (60%) y los pagos web (30%). “Hoy día, aunque sea para comprar un chicle, el consumidor prefiere escanear un código QR antes que lidiar con vuelto o billetes chicos. Esa simplicidad es la que está acelerando la adopción”, afirmó Acevedo. “El QR se democratizó y se masificó. Hoy hasta un vendedor ambulante en la calle acepta pagos con código QR. Eso habla de inclusión y accesibilidad”, agregó.
Por otro lado, el ejecutivo resaltó que el proceso de masificación también se debe a las promociones e incentivos ofrecidos por bancos y emisores. “Al principio, mucha gente se animó por los descuentos. Una vez que probó y vio que era fácil, el uso se disparó”, explicó.
Las billeteras electrónicas, en cambio, cayeron en penetración, mientras que el NFC (tecnología de pago sin contacto desde el celular) comienza a despegar con un 8% de uso y se perfila como la próxima tendencia de adopción masiva. “En la medida en que los procesos se hagan más fáciles y beneficiosos para la gente, la adopción seguirá creciendo. El NFC probablemente sea la próxima gran revolución, pero también los pagos web y las transferencias deben mejorar en rapidez y usabilidad”, indicó.

Tu opinión enriquece este artículo: