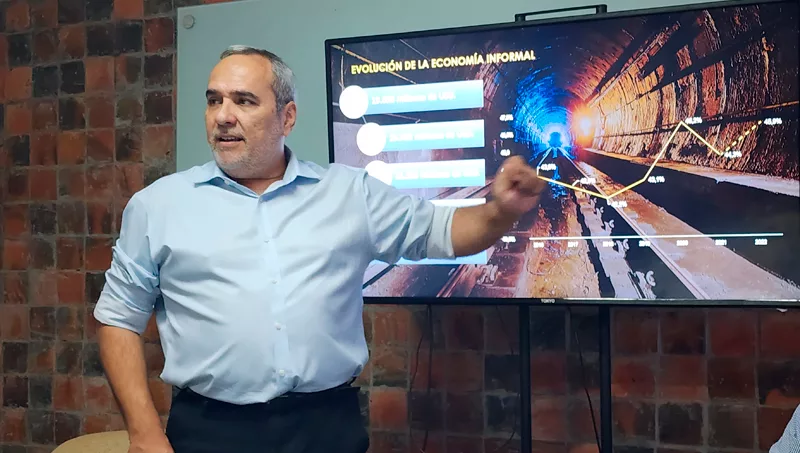
El informe arroja como dato principal que el tamaño de la economía subterránea es de US$ 22.019 millones lo que corresponde a un 45,9% del PIB, reportando un crecimiento si se toma el dato del 2018, cuando la economía informal era de US$ 19.658 millones.
El tamaño total de la economía formal (US$ 47.000 millones de PIB) e informal (US$ 22.019 millones) alcanza US$ 69.000 millones, lo que significa que un tercio de la economía paraguaya es subterránea. Además, dentro de lo que se denomina como economía subterránea, existe una subdivisión entre la economía ilícita y la informalidad, que debe formalizarse.
"Tenemos una economía informal en nivel 47% del PIB, al igual que otros países como Bolivia y Brasil. Mientras que países como Suecia tienen nivel 3, aunque subieron a 11 porque hay factores estructurales que inciden para conformar la economía subterránea", dijo Sebastián Acha, director ejecutivo de Pro Desarrollo. Por su parte, el economista y director de Mentu, Hugo Royg, manifestó que reducir la economía subterránea en uno o dos puntos porcentuales igualmente es importante como ayuda fiscal, puesto que equivale a unos US$ 1.000 millones.
"Para bajar la economía subterránea es necesario poner el problema en el centro de la discusión, si esto no ocurre, si ni el sector privado y las empresas no hablan, los políticos no atenderán el problema", aseveró. Royg recordó que otros países demostraron que es posible impulsar políticas que faciliten la formalización.
Como un primer caso, hay que solucionar la morosidad de los cuentapropistas y microempresas, que por situación informal tienen que acudir a prestamistas, que suben intereses a niveles inalcanzables para los pequeños empresarios. Por último, alentó a que se elimine la presencialidad para hacer trámites, se digitalice las gestiones tributarias y que se replantee el funcionamiento de Informconf.
Además, desde Pro Desarrollo adelantaron que con estos datos, comenzaron a pilotar un trabajo en conjunto con el Estado para avanzar con la inclusión de los negocios informales. Entre las políticas públicas que ayudarían a la formalización están definiciones al Sistema Resimple, utilización de tecnologías de la información y comunicación (TICS) para facilitar y agilizar procesos, incentivos a la creación de empleos formales, una red de servicios de apoyo y seguimiento, capacitación empresarial y la inclusión financiera.
¿Cómo está la inclusión financiera en la economía subterránea?
Según datos de una muestra de 500 casos, entre cuentapropistas (trabajadores por cuenta propia o independientes que no tributan) y asalariados (reciben un salario fijo mensual pero no tienen seguro social), de Asunción y Gran Asunción, la mayoría se vio en la necesidad de pedir un préstamo. De los cuentapropistas, el 81% afirmó que sí, de los cuales el 42% recurrió a un prestamista (usurero), el 30,1% buscó en una cooperativa y el 11,2% lo hizo en un banco. En cuanto a los asalariados, el 61% necesitó pedir un préstamo y cuando lo hizo, el 28,1% debió pedirle a un prestamista, el 24% a un banco y el 16,7% a una cooperativa.
En cuanto a operaciones con financieras, bancos, cooperativas o prestamistas, el 48,7% de los cuentapropistas estaba operando con un prestamista/usurero, mientras que en el caso de los asalariados la cifra era de 37,5%.
En menor proporción los cuentapropistas operaban con Cooperativa Mercado 4 (7%), Banco Familiar (6,3%) y Fundación Paraguaya (5,7%). Mientras que los asalariados también operaron con Banco Familiar (25%), Visión Banco (12,5%), Cooperativa Medalla (10,4%).
En un escenario hipotético, es decir, si es que tuvieran que volver a sacar un crédito, la figura del prestamista aparece en el primer lugar, tanto en cuentapropistas como en asalariados. En el segundo se encuentran las cooperativas, luego los familiares y en el cuarto lugar recién se piensa en pedir prestado dinero a un banco.

Tu opinión enriquece este artículo: