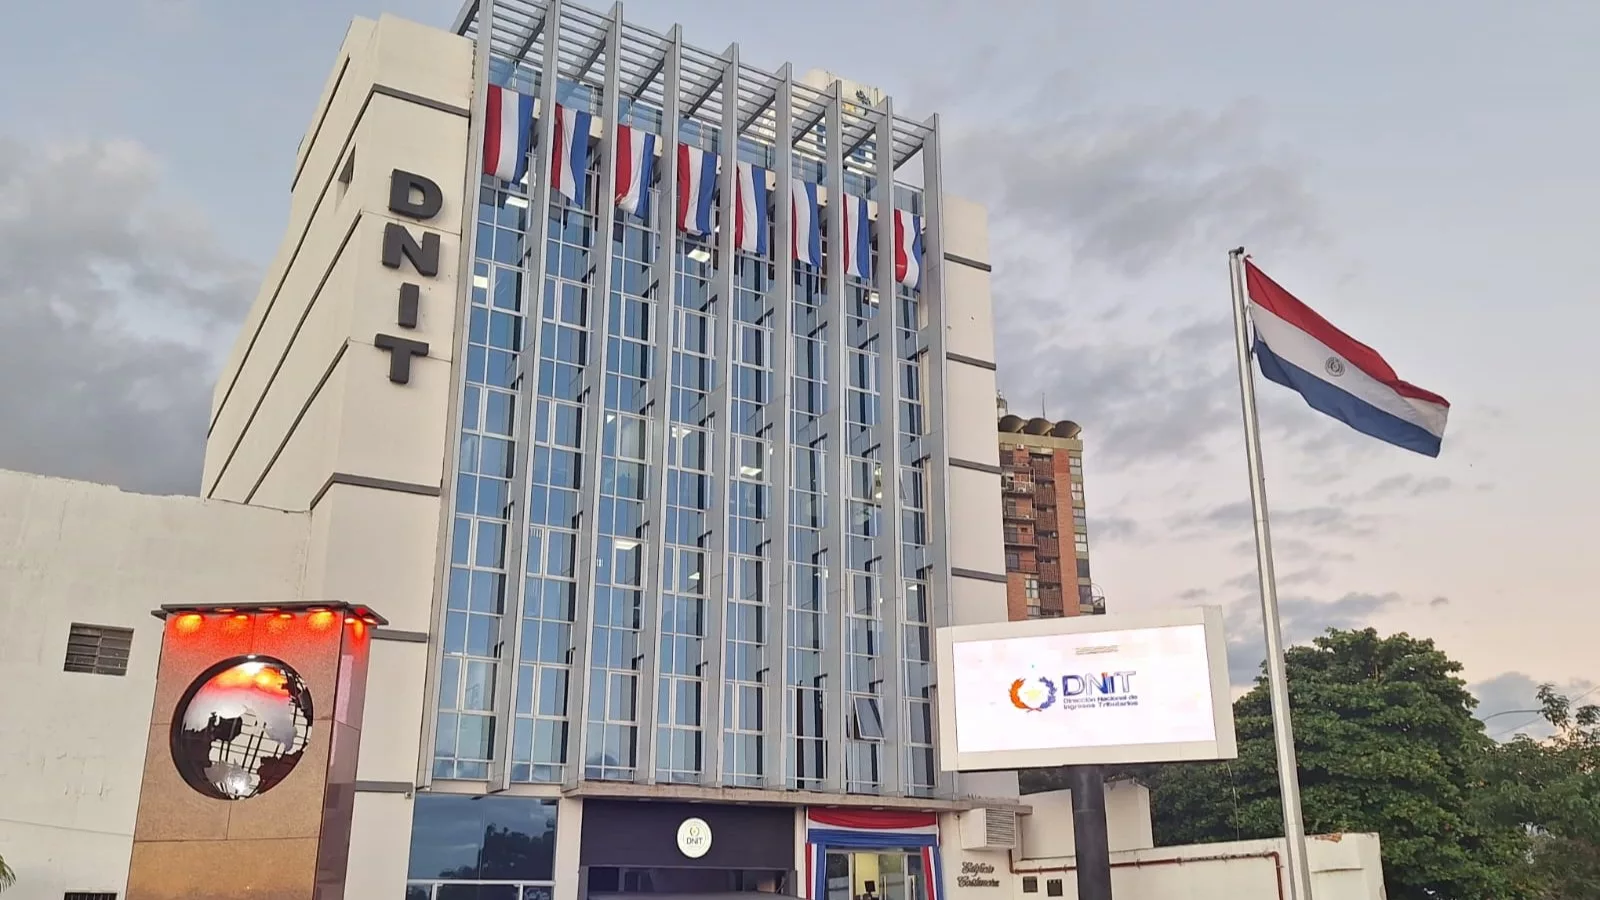
El mercado de los criptoactivos comienza a dar sus primeros pasos hacia una mayor trazabilidad tributaria en Paraguay. Con la implementación de la Resolución General DNIT N.º 47/2026, la administración tributaria busca obtener información sistemática sobre las operaciones realizadas con activos digitales, un segmento cuyo volumen económico todavía no cuenta con estadísticas oficiales consolidadas.
En conversación con InfoNegocios, Óscar Orué, director nacional de Ingresos Tributarios, proporcionó los primeros datos sobre la implementación de esta disposición, que establece una nueva obligación informativa para determinados contribuyentes que operan con criptoactivos.
Según Orué, al 10 de septiembre de 2026 se encontraban registrados 35 contribuyentes bajo la obligación 959-DJI Criptoactivos, de los cuales 33 corresponden a personas físicas y dos a personas jurídicas.
Entre las personas jurídicas registradas, la DNIT identificó expresamente a Plataforma Brasil Sociedad Anónima como una plataforma de criptoactivos.
No obstante, Orué aclaró que la información disponible en el Registro Único de Contribuyentes (RUC) todavía no permite determinar si existen otras plataformas entre los inscriptos.
“Respecto de los demás inscriptos, la actividad económica declarada en el RUC no permite, por sí sola, determinar su condición de plataforma, por lo que se requiere verificar la actividad efectivamente desarrollada”, explicó.
La DNIT todavía no conoce cuánto mueve el mercado de criptoactivos
Uno de los principales aspectos que busca abordar la nueva resolución es la falta de información oficial sobre el volumen de las operaciones realizadas con criptoactivos en Paraguay.
La administración tributaria todavía no dispone de datos anuales consolidados que permitan establecer cuántas transacciones se realizaron durante 2026 ni cuál fue su valor total en dólares.
Esto responde a que la primera Declaración Jurada Informativa de Criptoactivos abarcará el ejercicio fiscal 2026 y su presentación se realizará durante el tercer mes posterior al cierre de dicho ejercicio.
En consecuencia, los contribuyentes cuyo ejercicio fiscal cierre el 31 de diciembre deberán presentar su primera declaración en marzo de 2027.
“Luego de recibidas y procesadas dichas declaraciones será posible disponer de una primera consolidación sistemática de la información reportada por los sujetos obligados”, señaló.
Hasta entonces, los datos que circulen sobre la cantidad de operaciones o el volumen económico del mercado paraguayo de criptoactivos deberán interpretarse considerando su origen.
¿Qué información permitirá conocer la primera declaración?
La implementación de esta obligación informativa permitirá a la DNIT obtener datos estandarizados sobre las operaciones realizadas por los contribuyentes alcanzados por la Resolución General N.º 47/2026.
Entre la información que deberán suministrar se encuentran el tipo de operación, la fecha, el criptoactivo utilizado, la cantidad negociada, el valor bruto de la transacción expresado en dólares estadounidenses, las comisiones y las plataformas utilizadas.
Uno de los principales aportes de la normativa será que el organismo podrá comenzar a construir información sobre el mercado a partir de los datos declarados directamente por los contribuyentes, en lugar de depender exclusivamente de estimaciones externas.
A partir de estos datos, la administración tributaria podrá conocer la cantidad de operaciones declaradas y su valor bruto en dólares, además de identificar cuáles son los criptoactivos, las plataformas y las modalidades de operación más utilizadas.
La información también permitirá observar la incidencia de actividades como la compra, venta, intercambio y transferencia de activos digitales, así como operaciones de minería, staking y lending, entre otras.
Asimismo, el organismo podrá analizar la participación de personas físicas, personas jurídicas y plataformas dentro del universo alcanzado por la normativa.
El sector fintech pide revisar el alcance de la declaración
Desde la Cámara Paraguaya de Fintech consideran que dicha resolución representa un avance para conocer la dimensión del mercado de criptoactivos en Paraguay, aunque plantean la necesidad de revisar determinados aspectos vinculados con la información que deberán suministrar los contribuyentes y las plataformas de intercambio.
Fernando Arriola, director del gremio, explicó que una de las principales preocupaciones se relaciona con la declaración de activos digitales mantenidos fuera del país y la información patrimonial que las empresas podrían verse obligadas a solicitar a sus clientes.
Según el directivo, la recopilación de datos sobre las tenencias de criptoactivos y las billeteras digitales de los inversionistas plantea desafíos en materia de privacidad y seguridad, especialmente cuando se trata de activos que pueden encontrarse bajo custodia directa de sus propietarios.
El representante del sector considera que la normativa debería contemplar mecanismos que permitan obtener información sobre el volumen de operaciones sin generar una exposición innecesaria de los datos patrimoniales de los usuarios.
En ese sentido, sostuvo que la Cámara Paraguaya de Fintech considera que introducir modificaciones permitirá armonizar las exigencias locales con estándares internacionales y ofrecer mayores garantías sobre la protección de la información.
No obstante, Arriola destacó la importancia de contar con un mecanismo que permita dimensionar el mercado antes de avanzar hacia una regulación más amplia de los activos digitales.
“Antes de tener la legislación, sí o sí necesitamos saber cuál es el tamaño del negocio”, expresó.
Disponer de información sobre las características y el volumen de esta actividad permitirá comprender mejor la composición del mercado y aportar elementos para el desarrollo de futuras disposiciones regulatorias.


Tu opinión enriquece este artículo: