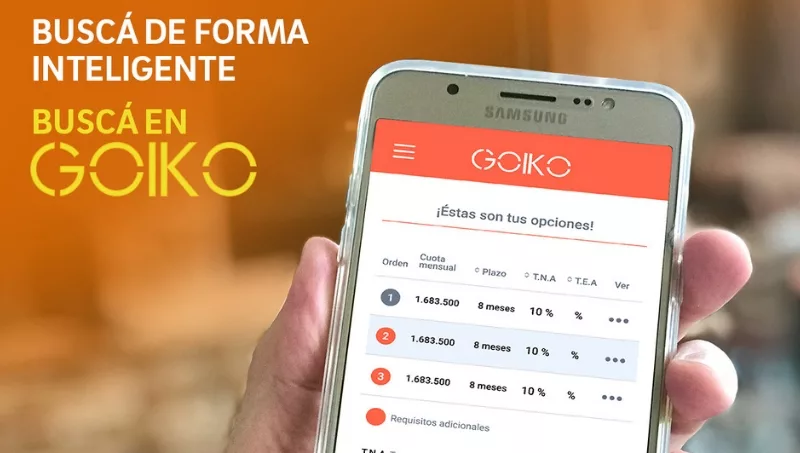
Según Urrutia, las políticas de aprobación de créditos fueron más estrictas durante la pandemia, lo que significó un descenso en la cantidad de solicitudes aprobadas y, por ende, repercutió en el desembolso de fondos. Esto se relacionó directamente a factores como la caída en el poder adquisitivo de los solicitantes o en los niveles de morosidad.
Sin embargo, el tráfico de búsqueda de créditos se mantuvo estable, y se conservaron los 40.000 usuarios activos dentro de la plataforma.
Actualmente, la plataforma trabaja con 28 entidades financieras y está en una etapa de transición, puesto que de ofrecer créditos personales −de entre G. 3 a 5 millones− en febrero lanzarán su versión 3.0 con varias novedades.
La nueva oferta incluirá créditos hipotecarios, vehiculares, de largo plazo y también sumará productos como cuenta de ahorro, cuenta corriente, inversiones, certificado de depósito de ahorro y seguros.
"Se amplía toda la gama de productos financieros que uno puede conseguir dentro de la plataforma”, adelantó.
Plena digitalización
Además, en la línea de tendencias del sector financiero, Goiko se alió con la empresa uruguaya Prezzta, lo cual le permitirá trabajar con una herramienta que digitalizará el 100% las solicitudes de crédito y agilizará el análisis total en base a datos precisos de centrales de información.
“Con esto se pasará de un sistema que combina procesos digitales con analógicos, a uno 100% digital, con el beneficio de que cada documento se adaptará al tipo de crédito o institución financiera emisora”, reconoció.
Por último, Urrutia manifestó que están entusiasmados por conocer la aceptación que tendrá su nueva versión, ya que superaron las expectativas con sus dos versiones anteriores. "Nuestro desafío es ser generadores de mercado, porque estamos abriendo uno nuevo y las expectativas son positivas, porque sin salir de la casa o la oficina llevaremos diversos productos financieros a los usuarios”, expresó.

Tu opinión enriquece este artículo: