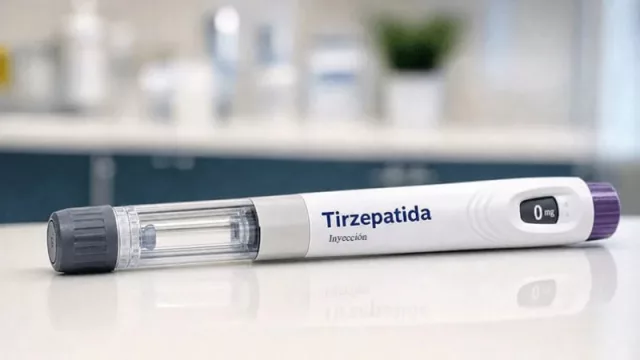
(Por Celso Vergara Heinrroth Abogado y Contador) La discusión sobre la posibilidad de aplicar IVA del 5% a la tirzepatida debe comenzar por una cuestión jurídica elemental y decisiva: para hacerlo se necesita modificar la ley. Actualmente, el artículo 21 de la Ley N.º 5.372/2014 exonera de impuestos a los medicamentos e insumos destinados al tratamiento y autocontrol de la diabetes, tanto en su importación como en su venta. Mientras esa disposición se encuentre vigente y el medicamento esté comprendido en sus presupuestos, no existe una decisión administrativa que pueda sustituir la voluntad del legislador. No estamos, por tanto, ante una tasa que la Administración Tributaria pueda aplicar mediante un cambio de criterio; estamos ante una exoneración establecida por ley que solamente otra ley puede modificar.



Tu opinión enriquece este artículo: