En Paraguay, los depósitos de ahorro a largo plazo, -que son aquellos con plazos superiores a un año-, representan una proporción menor del total de depósitos bancarios, ya que más del 58% corresponde a depósitos de corto plazo, como cuentas a la vista o corrientes.
En cuanto a la evolución de las tasas pagadas -promedio anual-, los datos del BCP muestran que por los ahorros a plazo se pasó del 4,94% en el 2011 al 6,58% en el 2024, en tanto que para los depósitos a la vista de 0,63% en el 2011 se llegó este año al 0,86%.
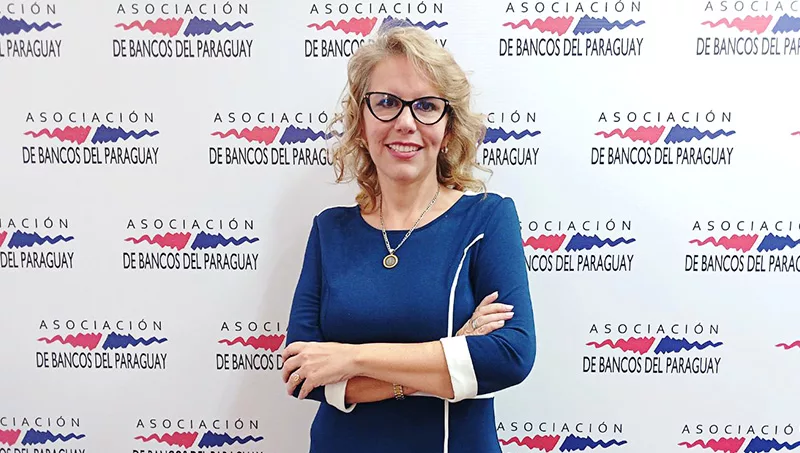
“Hoy el mercado valora los depósitos a plazo, lo que se nota con el mayor nivel de tasa que está pagando actualmente por los ahorros de este tipo. Si bien ha habido fluctuaciones a lo largo de los últimos años, también por factores como el movimiento de la política monetaria. En la actualidad los bancos pagan más, en promedio, por ahorros a plazo”, dijo Liz Cramer, presidenta ejecutiva de la Asociación de Bancos del Paraguay (Asoban).
Un crecimiento de la cartera de depósitos a plazo beneficia a la economía, en general, porque así aumenta la posibilidad de conceder créditos a mayor o con mejor plazo. “Para un país es muy beneficioso contar con un porcentaje importante de sus ahorros a largo plazo. Todo lo que es inversión se va a beneficiar, porque en la medida en que haya más fondos de largo plazo, eso va a permitir créditos de largo plazo, y podrá aumentar la inversión, se generará más empleos, más actividad económica”, expresó el economista Amilcar Ferreira.
Según Cramer, algunos sectores que requieren tiempo para empezar sus operaciones, como pueden ser el sector forestal o el industrial, podrían obtener provecho, en particular a partir de una estructura de depósitos y créditos a mayor plazo en el sistema local.
Sin embargo, a pesar de los beneficios que puede generarle al país tener depósitos a mayor plazo, todavía no existe en el público una predisposición para no gastar sus ingresos de inmediato y apartar una fracción de sus haberes para ahorrarlos a plazo. ¿Cuál es la razón de esta actitud?
“En primer lugar la población tiene bajos ingresos, comparado con otros países y utiliza sus ingresos en el mes y no tiene la capacidad de cubrir ahorros de largo plazo. La mayor parte del ahorro está a la vista, lo que quiere decir que el titular quiere usar su dinero en el corto plazo. No tiene la intención de congelar su ahorro por un plazo largo. Por eso, una parte importante de los depósitos son a la vista, ahorros líquidos de alta disponibilidad”, añadió Ferreira.
El economista indicó que los ahorros de largo plazo son los del IPS, por ejemplo, y solamente un pequeño grupo de personas, que son rentistas y tienen un capital acumulado, es el que puede ahorrar en Certificados de Depósitos de Ahorros (CDA), a plazo.
Para estimular el ahorro a plazo, Cramer y Ferreira coincidieron en que la educación financiera es fundamental. “La Ley de Bancos establece que las entidades financieras deben invertir parte de sus ingresos en educación financiera”, aseguró el experto.
Ferreira recordó que Paraguay es un país con déficit en educación y particularmente en educación financiera, por lo que se debe estimular a los estudiantes en las escuelas, en los colegios y en las universidades, enseñándoles principios básicos de educación financiera de tal manera que empiecen a entender cuáles son los requisitos para un buen desempeño financiero.
“El problema es cultural, el paraguayo no tiene mucha cultura de ahorro, del orden financiero, de la planificación, todo lo que gana gasta, pero a medida que avancemos en la educación financiera eso podría ir cambiando de a poco, y aunque gane poco, debe aprender a destinar una parte de su ingreso al ahorro a plazo”, recalcó Ferreira.

Tu opinión enriquece este artículo: