¿Cómo puede el low code ayudar a los bancos a enfrentar el desafío de adaptarse a la era digital?
El low code permite a los bancos desarrollar soluciones digitales de manera más rápida y eficiente al minimizar la necesidad de escribir código desde cero. Esto les ayuda a adaptarse mejor a las demandas cambiantes del mercado y a ofrecer servicios más ágiles a sus clientes en la era digital. Este modelo de desarrollo a través del low code viene creciendo exponencialmente en el sector desde el año 2020, entre otros factores porque ayuda a los bancos a acelerar la transformación, y a encontrar nuevas soluciones a antiguos problemas, tanto de presupuesto como de gestión.
¿Cuáles son los principales beneficios que el low code ofrece a las instituciones financieras?
Entre los beneficios clave del low code para los bancos se encuentran la mejora en la calidad de los servicios ofrecidos, la aceleración de los tiempos de lanzamiento al mercado, la intensificación de la automatización de procesos, la optimización de recursos y presupuesto, la minimización del backlog y la reducción de costos operativos.
Asimismo, a través del low code, los bancos están logrando agilizar su infraestructura, reducir tiempos de desarrollo, optimizar la gestión de recursos y mejorar su servicio, todo esto con una eficiencia importante a nivel costo.
El low code les permite a los bancos crear aplicaciones financieras y soluciones tecnológicas de una manera mucho más rápida y eficiente, algo clave para instituciones tradicionales que luchan por adaptarse a las exigencias de un mundo mucho más dinámico.
¿Qué impacto tiene el low code en la agilidad y eficiencia de los bancos en el desarrollo de aplicaciones y servicios?
El low code permite a los bancos desarrollar y desplegar aplicaciones de manera más rápida y eficiente, lo que les otorga una mayor agilidad en la adaptación a las necesidades del mercado. Esto significa que pueden lanzar nuevas funcionalidades y servicios más rápidamente, manteniéndose competitivos en un entorno digital en constante evolución.
¿Cómo puede el low code mejorar la comunicación interna dentro de las organizaciones bancarias?
Al estar basado en la programación visual, el low code facilita la comunicación entre los equipos dentro de las organizaciones bancarias, especialmente aquellos que pueden no tener experiencia en programación. Esto permite una colaboración más estrecha entre departamentos y agiliza el proceso de desarrollo de aplicaciones y servicios.
¿Qué consideraciones deben tener en cuenta los bancos al elegir una plataforma de low code para su implementación?
Al elegir una plataforma de low code, los bancos deben considerar factores como la facilidad de uso, la integración con sistemas existentes, la escalabilidad, la seguridad y el soporte ofrecido. Es importante seleccionar una plataforma que se adapte a las necesidades específicas de la institución bancaria y que facilite la colaboración entre equipos.
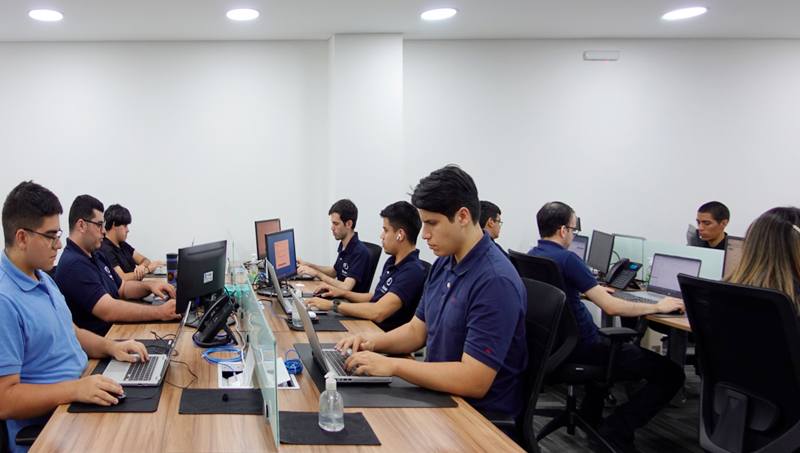
¿Cuál sería alguna plataforma de low code recomendada por Kove para las instituciones bancarias y qué características distintivas ofrece?
En Kove hemos sido los pioneros en Paraguay en la implementación de la que hoy es una de las plataformas low code más utilizadas en el mundo, Oracle APEX, que ofrece características distintivas, como integración con sistemas existentes, automatización de procesos y personalización de servicios, que pueden satisfacer las necesidades particulares de los bancos en su viaje hacia la innovación digital.

Tu opinión enriquece este artículo: