Nos hacen precio: ¿Por qué Paraguay no refleja la tendencia internacional de la tarifa del combustible?

(Por BR) El precio medio del combustible en todo el mundo es de US$ 1,32 por litro. Sin embargo, existen diferencias sustanciales en las tarifas. Como regla general los países más ricos tienen precios más altos, mientras que los más pobres y que producen y exportan petróleo tienen precios significativamente más bajos. Una excepción es EE.UU., un país económicamente avanzado, pero con tarifas bajas.

En Paraguay según datos del Global Petro Prices el combustible de 95 octanos es de G. 6.930 por litro, mientras –en comparación- el precio medio en el mundo es de G. 9.996,29. Stan Canova, consultor financiero legal explicó cuáles son los factores que están influyendo actualmente en la variación del precio del combustible en Paraguay

“El precio del crudo descendió desde febrero, y tuvo un repunte en julio. Esto influyó en los precios locales, ya que somos un país que depende de las tarifas internacionales. Otros factores clave son el uso de derivados financieros por parte de importadores, la fluctuación del dólar, y el nivel del río, que afecta el costo del flete”, señaló.

La variación del precio del petróleo a nivel internacional no siempre se refleja de manera inmediata en los de los combustibles en Paraguay. Para Canova hay una baja en el precio del crudo que debería reducir el costo del producto terminado.

“En Paraguay los precios no siempre siguen esta tendencia. La falta de un ente regulador efectivo, dado que Petropar, el MIC y el MOPC no tienen roles significativos en la supervisión. Además, se observa que los precios suben rápidamente con el incremento del West Texas Intermediate (WTI), pero bajan más lentamente cuando el precio del crudo disminuye, a menudo con la justificación de que aún hay stock a precios elevados” dijo.

Las aduanas y la Dirección Nacional de Ingresos Tributarios DNIT, responsables del cobro del Impuesto Selectivo al Consumo (ISC), tienen la información necesaria para supervisar la compra y precio de los combustibles, pero no se cuenta con un supervisor que controle las remarcaciones finales, recalcó Canova.

Haciendo una comparación con otros países no se utiliza un sistema dinámico de fijación de precios del combustible que se ajuste a la fluctuación del precio del petróleo y otras variables. Esto contrasta con la práctica en EE.UU., donde los precios cambian de acuerdo con el petróleo crudo.

“La falta de una metodología establecida para ajustar los precios finales en función del WTI, y el tipo de cambio US$/G provoca una competencia desigual. Aunque una reducción abrupta en el precio por parte de Petropar puede beneficiar a los consumidores, no favorece la competencia justa entre los emblemas, ya que no se debate ni se implementa un sistema de precios dinámicos”, aseveró.

El especialista concluyó que la situación actual favorece a los consumidores solo de manera esporádica, cuando Petropar realiza ajustes abruptos, pero no contribuye a una competencia justa entre los proveedores. Esta falta de sincronización en la fijación de precios y la regulación insuficiente generan ineficiencias en el mercado, que podrían ser mejoradas con la implementación de un sistema dinámico de ajuste de precios.
Tu opinión enriquece este artículo:

Junio Dantas: “Tenemos la expectativa de llegar a US$ 1.000 millones en negocios durante la Expo Paraguay Brasil”

La Expo Paraguay Brasil 2026 llegará a Hernandarias con una expectativa muy superior a la edición anterior y con el objetivo de transformar el creciente interés de empresarios brasileños por instalarse, invertir o ampliar operaciones en Paraguay en acuerdos comerciales concretos. Además, para este año, el evento apunta a generar hasta US$ 1.000 millones en negocios y capitalizar el interés brasileño por Alto Paraná.

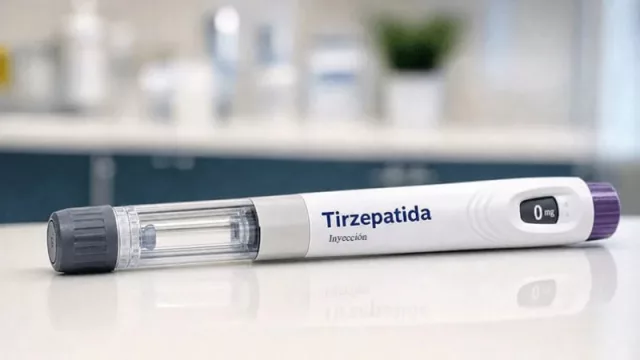
Tirzepatida: primero la ley, después el impuesto

(Por Celso Vergara Heinrroth Abogado y Contador)  La discusión sobre la posibilidad de aplicar IVA del 5% a la tirzepatida debe comenzar por una cuestión jurídica elemental y decisiva: para hacerlo se necesita modificar la ley. Actualmente, el artículo 21 de la Ley N.º 5.372/2014 exonera de impuestos a los medicamentos e insumos destinados al tratamiento y autocontrol de la diabetes, tanto en su importación como en su venta. Mientras esa disposición se encuentre vigente y el medicamento esté comprendido en sus presupuestos, no existe una decisión administrativa que pueda sustituir la voluntad del legislador. No estamos, por tanto, ante una tasa que la Administración Tributaria pueda aplicar mediante un cambio de criterio; estamos ante una exoneración establecida por ley que solamente otra ley puede modificar.

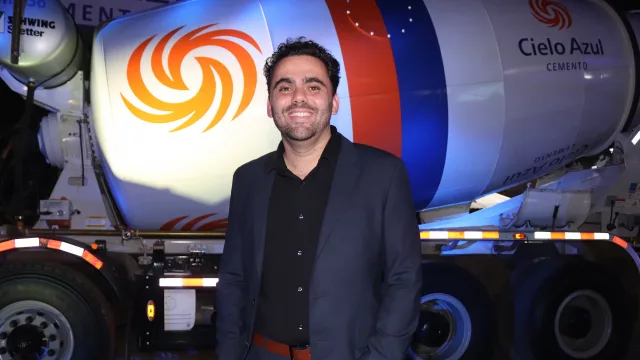
Marcos García: “Crecer rápido puede ser relativamente fácil; crecer bien requiere mucha más disciplina”

Para Marcos Vinicius Abbade Garcia, liderar es formar equipos autónomos, tomar decisiones y mantener al cliente en el centro. Al frente de Cielo Azul B Paraguay SA, apuesta por una gestión basada en personas, procesos y disciplina, en la que la propuesta de valor va más allá del precio y se sostiene en el cumplimiento, la calidad y la capacidad de respuesta. Su mirada hacia el futuro también incorpora la inteligencia artificial como aliada para optimizar procesos y decisiones, sin perder de vista el valor de la experiencia y el talento humano.

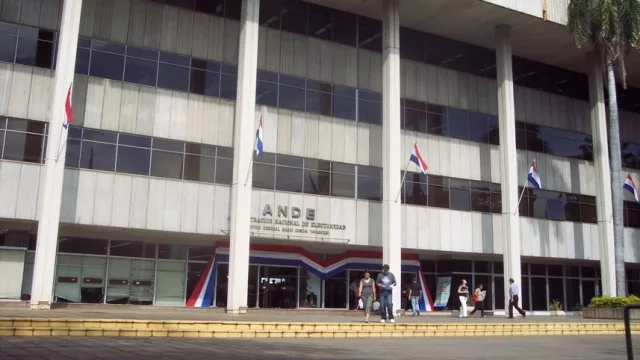
US$ 665 millones en juego entre Atome y ANDE: “No estamos todavía en un litigio, pero el siguiente paso puede ser un arbitraje”

(Por NL) La empresa británica notificó al Estado paraguayo su intención de someter una eventual reclamación a arbitraje internacional por el conflicto en torno a las condiciones de energía para su proyecto de fertilizantes verdes en Villeta. El arbitraje todavía no comenzó; ahora se abre un período de consultas, mientras exfuncionarios de la ANDE cuestionan el impacto que habría tenido la tarifa especial y un especialista en arbitraje explicó a InfoNegocios qué puede pasar a partir de ahora.