Préstamos morosos e insolvencia de tarjetas de crédito podrían intensificarse en la región durante el primer semestre

Según las proyecciones de Mastercard Economics Institute en su informe Economía 2021, los préstamos morosos de los bancos y la insolvencia de las tarjetas de crédito podrían intensificarse en el primer semestre del año en Latinoamérica. Según la organización, esta podría ser una de las consecuencias de la caída de sectores como el turismo y las remesas.

Asimismo, el documento de la multinacional indica que la falta de recursos para los estímulos gubernamentales en la región hará que la tarea de reactivación de los países sea mucho más difícil y la estabilidad política estaría en peligro. Los menores ingresos también generan incertidumbre en sectores económicos específicos, como por ejemplo el de los restaurantes, vestimenta y materiales de construcción, que en el tercer trimestre del 2020 registraron caídas que llegaron al 20%.

Por otra parte, las expectativas para el comercio electrónico en la región son positivas, teniendo en cuenta que Mastercard observa que entre el 20% y 30% de la demanda generada durante las cuarentenas se mantendrán en el 2021. En cuanto al turismo, es probable que la caída internacional repercuta gravemente en los países muy dependientes del rubro como Argentina, las Guyanas, Surinam y en menor medida Brasil, Venezuela, Paraguay y Bolivia.

Mientras que el espacio fiscal de los países de la región se verá disminuido por las ayudas sociales brindadas en el 2020, principalmente aquellos que realizaron subsidios de gran tamaño como Brasil. El caso de México también es excepcional, ya que el déficit podrá disminuirse en el caso de que se reactive el sector industrial.

Los riesgos de quiebra
El aumento de los precios de ciertas materias primas como el cobre, los minerales ferrosos, el oro y la soja podrían dar impulso a las industrias, mientras que los exportadores de energía tendrían un buen año si hay un repunte en el precio del petróleo. No obstante, es probable que la incertidumbre de la demanda, las fluctuaciones del tipo de cambio, las condiciones crediticias más estrictas y otros factores empujen al cierre a empresas o dificulten la creación de nuevos negocios.
Tu opinión enriquece este artículo:

Comunicado de ueno bank a la opinión pública

Ante las publicaciones difundidas en las últimas horas respecto de un supuesto informe atribuido a un exfuncionario de la Superintendencia de Bancos del Banco Central del Paraguay, ueno bank considera importante realizar las siguientes precisiones.

El mercado editorial paraguayo crece: 1.393 registros y más de G. 123.800 millones en producción

(Por BR) La producción editorial registrada en Paraguay mostró un crecimiento durante 2025. La Agencia Paraguaya del ISBN, administrada por la Biblioteca Nacional, asignó 1.393 registros, frente a los 1.262 del año anterior, lo que representa un aumento interanual del 10,4%. El dato permite dimensionar la cantidad de publicaciones y también los cambios en los actores que participan de la cadena del libro y la diversidad lingüística que comienza a ganar espacio.

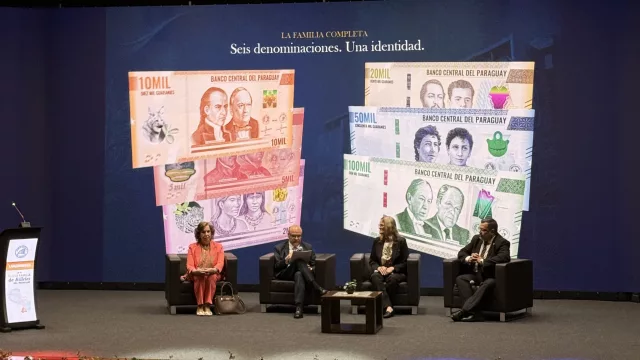
La nueva familia del guaraní estará en plena circulación entre 2028 y 2029: cambian diseños, tamaños y seguridad

(Por MV) El Banco Central del Paraguay (BCP) presentó la nueva familia de billetes del guaraní, la primera concebida de manera integral desde 1963. La renovación abarcará las seis denominaciones actualmente en circulación e incorporará nuevos diseños, medidas de seguridad, tamaños diferenciados y elementos vinculados con la historia, la cultura y la biodiversidad del país. La transición será gradual y los actuales billetes continuarán teniendo validez mientras sean reemplazados progresivamente.

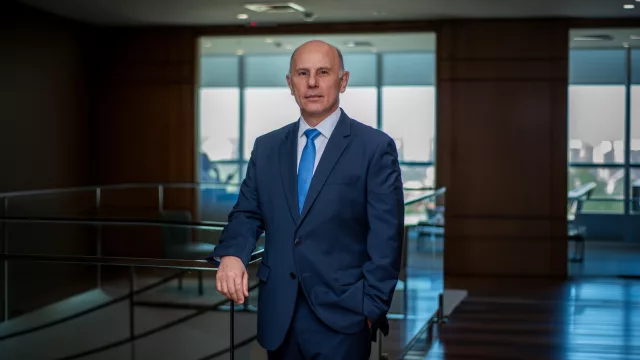
Fernando Paciello: “Las empresas buscan eficiencia, seguridad y herramientas que les permitan simplificar su operación”

Con una amplia trayectoria dentro de Banco Basa, Fernando Paciello asumió la gerencia general con el desafío de liderar una nueva etapa para la entidad. Su gestión apunta a fortalecer el vínculo con las empresas paraguayas, impulsar la innovación y desarrollar soluciones financieras que acompañen las necesidades de un mercado cada vez más dinámico. En esta entrevista, habla sobre liderazgo, estrategia comercial, tecnología, inteligencia artificial y los aprendizajes que marcaron su carrera.