
Hasta octubre de este año, BBVA Paraguay registró un crecimiento anual del 38% en el número de clientes digitales activos y del 59% en el número de clientes que operan principalmente a través del móvil. El 50% de estos clientes digitales ha realizado algún tipo de operación en estos canales en los últimos tres meses previos al corte señalado (octubre). Números como estos representan un gran avance para el banco, que ha superado sus propias metas en lo que va del año.
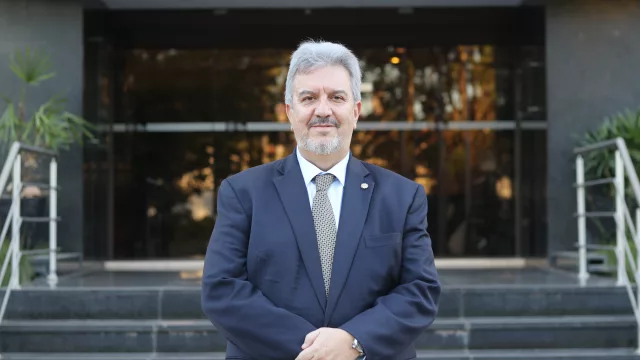
“Para BBVA Paraguay, digitalizar clientes es una prioridad ya que, a través de estos canales, la comunicación e inclusive la comercialización se vuelve más fluida, transparente y precisa”, manifestó Derlis Zárate, responsable del área de Canales y Ventas Digitales. El cliente digital puede ‘ir a su banco’ cuando lo desee, ya que lleva una sucursal en el bolsillo, la tiene en casa o en la oficina. Transferencias entre cuentas del mismo banco o de diferentes entidades, pago de servicios públicos y privados, pago de obligaciones tributarias, de tarjetas de crédito y de cuotas de préstamos son algunos de los servicios a los que pueden acceder.
Sin embargo, los clientes expresan que uno de los factores decisivos para optar por la digitalización es la seguridad que brinda contar con información sobre los movimientos de las cuentas en tiempo real, con notificaciones para estar alertas ante cualquier inconveniente.
Personalización de la oferta
Derlis Zárate comenta que la digitalización ha permitido desarrollar una oferta capaz de ser ajustada a las necesidades de cada cliente. “Nos permite observar el comportamiento financiero y analizarlo para identificar qué tipo de productos y servicios puede ser de mayor interés”, manifestó. Actualmente, la oferta digital (en canales como BBVA móvil, BBVA Net y cajeros automáticos) comprende pólizas de seguros, tarjetas de crédito y préstamos.
Pero además de personalizada, la oferta es de ‘productos al instante’, gracias a la modalidad de productos preaprobados. El cliente puede por ejemplo, contratar un préstamo y ver el desembolso en su cuenta. “Tal vez se deba a esta facilidad o la precisión de la oferta, lo cierto es que hasta octubre, el 20,8% de la venta de préstamos de consumo se realizó por canales digitales”, afirma Derlis Zárate. Las pólizas de seguros también han sido muy valoradas, ya que del total de las ventas de seguros, el 30% fueron realizadas a través de canales digitales.
BBVA Paraguay espera un crecimiento todavía mayor al cierre del año ya que cada vez son más las personas que reconocen las ventajas de utilizar herramientas de la tecnología para acortar tiempos y distancias. De esto se trata la ‘revolución de las pequeñas cosas’, de tomar conciencia de los grandes beneficios que derivan de las facilidades de la tecnología.

Tu opinión enriquece este artículo: