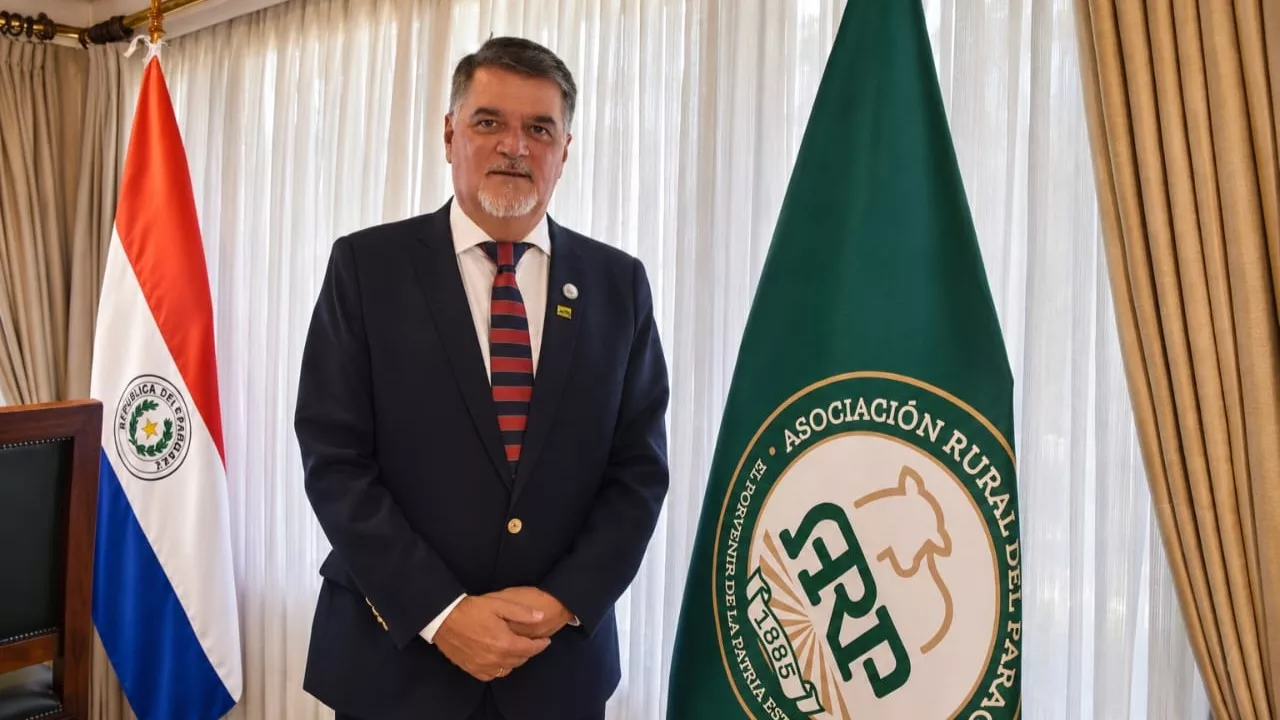
La ARP se sumó a los cuestionamientos contra el proyecto de ley que busca ampliar la cobertura del Fondo de Garantía de Depósitos (FGD) para devolver la totalidad de los fondos públicos depositados en ueno bank. El gremio considera que utilizar los recursos de este mecanismo para cubrir compromisos estatales significaría trasladar a los ahorristas de todo el sistema financiero las consecuencias de decisiones que fueron tomadas por otras instituciones y cuyos responsables todavía deben ser determinados.
En conversación con InfoNegocios, Daniel Prieto, presidente de la ARP, manifestó que existe una profunda preocupación por el desarrollo de los acontecimientos y, principalmente, por la manera en que se está abordando la situación. Para el dirigente, la respuesta debe construirse desde las instituciones y dentro del marco legal vigente, sin recurrir a modificaciones normativas para resolver una contingencia particular.
“Lo que más nos preocupa es que todo esto se maneje de forma institucional, que las instituciones funcionen, actúen y realmente se llegue a una conclusión”, expresó.
El posicionamiento del gremio parte de la naturaleza misma del Fondo de Garantía de Depósitos, creado para proteger los ahorros de los depositantes de las entidades financieras hasta los límites establecidos por la legislación. La ARP no cuestiona que los clientes de ueno reciban sus recursos conforme a ese mecanismo; por el contrario, considera que el pago debe concretarse cuanto antes. Sin embargo, establece una diferencia entre garantizar los depósitos de los ahorristas y utilizar el fondo para responder por la totalidad de los recursos públicos colocados en la entidad.
“Estamos 100% de acuerdo con proteger a los ahorristas, pero no podemos cambiar la ley para solucionar un problema de los fondos públicos, porque eso genera una inseguridad jurídica”, sostuvo Prieto.
"El Fondo de Garantía es de los ahorristas, no para cubrir el perjuicio ocasionado por ueno"
Con ese título, la ARP difundió un comunicado el 4 de noviembre, en el que expresó su rechazo a la iniciativa legislativa y cuestionó el eventual uso del remanente del fondo para devolver la totalidad de los depósitos estatales.
El documento recuerda que el FGD se constituye con aportes del sistema financiero y tiene una finalidad concreta: proteger los ahorros de los depositantes dentro de los límites legales. Por esa razón, considera que extender su cobertura para incluir los fondos públicos supondría modificar el propósito para el que fue creado y comprometer recursos que pertenecen a un mecanismo de protección colectiva.
La preocupación también tiene una dimensión productiva. Entre los depositantes que dependen de la cobertura del fondo se encuentran miles de productores rurales que mantienen sus ahorros en el sistema financiero y necesitan previsibilidad para administrar sus actividades, realizar inversiones y cumplir con sus compromisos comerciales.
Desde esa perspectiva, la ARP advierte que una decisión de este tipo podría trasladar las consecuencias de operaciones realizadas con recursos públicos hacia el conjunto de los ahorristas. Es decir, quienes depositaron su dinero bajo determinadas reglas podrían terminar expuestos a un cambio de condiciones para atender una obligación que consideran ajena a la finalidad del fondo.
"Nosotros necesitamos previsibilidad y seguridad jurídica, y que ante una situación no se esté cambiando la ley para solucionar un problema", insistió el presidente del gremio.
Recuperar los fondos y determinar responsabilidades
Uno de los puntos centrales del pronunciamiento es la responsabilidad sobre los recursos que distintas instituciones estatales depositaron en ueno bank. La ARP menciona expresamente al Instituto de Previsión Social (IPS), las cajas jubilatorias y otras entidades públicas, y sostiene que esas colocaciones no ocurrieron de manera automática, sino que fueron resultado de decisiones que deben ser investigadas.
Para el gremio, la devolución de esos recursos no debería resolverse mediante una ampliación extraordinaria del Fondo de Garantía, más bien a través de la recuperación de los bienes de quienes resulten responsables del perjuicio. Esto implica determinar quiénes tomaron las decisiones, establecer las responsabilidades correspondientes y aplicar las sanciones que eventualmente correspondan.
“Esos recursos deben recuperarse de los bienes de quienes resulten responsables del perjuicio, y las responsabilidades deben determinarse y sancionarse”, señala el comunicado.
La asociación también advierte sobre el precedente que podría establecerse si se habilita una excepción para cubrir la totalidad de los depósitos públicos. A su criterio, una medida de esta naturaleza podría debilitar la confianza en el sistema financiero, al transmitir la señal de que las pérdidas derivadas de decisiones tomadas con recursos estatales pueden terminar distribuyéndose entre todos los aportantes cuando se presenta una situación crítica.
En ese sentido, el gremio sostiene que cubrir los depósitos públicos con el remanente del fondo no elimina el perjuicio económico, sino que modifica quién termina asumiendo sus consecuencias.
La posición de la ARP se conoce en medio de las medidas impulsadas para atender a los depositantes de ueno bank, luego de que el Banco Central del Paraguay (BCP) iniciara el proceso de resolución de la entidad. En paralelo, las autoridades avanzaron con mecanismos para acelerar la devolución de los recursos cubiertos por la garantía legal.
El 3 de noviembre, el Senado aprobó un proyecto que plantea anticipos de hasta 40 salarios mínimos, equivalentes a aproximadamente G. 121 millones por depositante, con el objetivo de agilizar el acceso a los ahorros. La iniciativa contempla un tratamiento especial para los clientes de ueno, con un plazo de 24 horas para el anticipo una vez promulgada la normativa.
Por su parte, el BCP anunció que comenzaría a realizar pagos de hasta G. 10 millones por ahorrista a partir del viernes 6 de noviembre, mientras se define el mecanismo para completar los desembolsos correspondientes. La cobertura ordinaria del Fondo de Garantía alcanza hasta 75 salarios mínimos, equivalentes a aproximadamente G. 228,3 millones por depositante y entidad financiera.
Así, el debate tiene dos dimensiones que la ARP considera necesario mantener diferenciadas: por un lado, la atención inmediata a los ahorristas mediante los mecanismos previstos en la legislación y, por otro, la recuperación de los fondos públicos comprometidos en la entidad.
Al ser consultado sobre los pedidos concretos del gremio ante este escenario, Prieto volvió a poner el acento en el respeto a las reglas y el funcionamiento de las instituciones. "El pedido principal es la institucionalidad, que se respete la seguridad jurídica, que se honre lo más antes posible con los ahorristas, como dice la ley, y que no se toque la ley para cubrir fondos públicos".
Finalmente, el titular de la ARP señaló que la asociación seguirá atenta a la evolución del caso y acompañará las decisiones que se adopten. Para el sector rural, la resolución de la crisis no pasa únicamente por devolver los depósitos, sino también por preservar la confianza en las reglas que protegen el ahorro y garantizar que se determinen las responsabilidades correspondientes por las decisiones que involucraron recursos públicos.

Tu opinión enriquece este artículo: