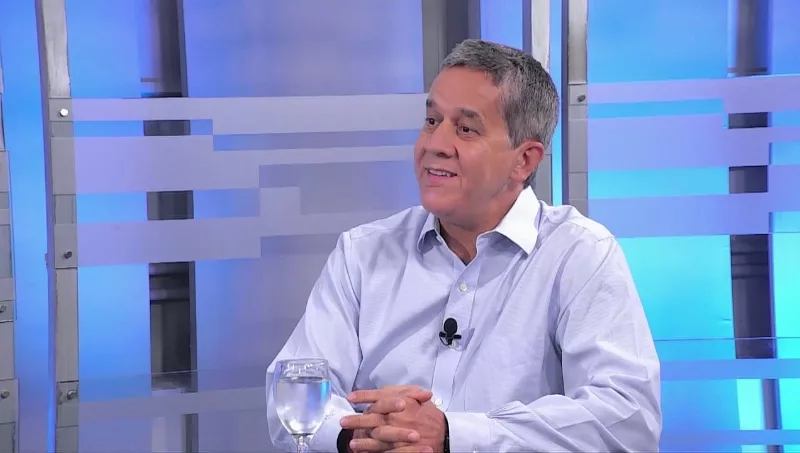
“Las perspectivas para la colocación de créditos y administración de mora son muy alentadoras en el 2023”

Pedro Espínola Vargas Peña, vicepresidente de la Cámara de Empresas Crediticias de Paraguay (Crecer), la cual nuclea a 40 empresas, habló sobre las perspectivas para el 2023 y además resaltó que del total de clientes que opera con casas de crédito, un 60% cuenta con algún vínculo operativo con otras entidades financieras.

¿Cuál es el nivel de morosidad en el sector crediticio frente al año pasado?

Los niveles de morosidad aumentaron en un 5% entre los años 2021 y 2022. Parte de esta suba es atribuida al aumento histórico del nivel inflacionario. Los créditos de consumo, destinados a compras, gastos familiares y otros fueron los de mayor impacto.

¿Cómo observa este año en materia de solicitudes de crédito, influye que hayan subido los intereses?

En el 2022 los niveles de solicitudes de crédito y otorgamiento tuvieron un crecimiento interesante llegando en un promedio del 15%, aún cuando los niveles de tasa de interés fueron en aumento. Teniendo en cuenta este dato y los indicadores positivos del 2023, el crecimiento del crédito no debería parar.

¿Cuáles son sus perspectivas para el 2023?

Los niveles de mora se redujeron al cierre del ejercicio 2022, pero el desafío será mantener la tendencia a la baja en lo que va del 2023. Las perspectivas para la colocación de los créditos y la administración de la mora en el 2023 son muy alentadoras, teniendo en cuenta los pronósticos de reducir la inflación a niveles controlables.

¿Qué lugar ocupa la tecnología en la gestión de las casas crediticias?

La tecnología tiene un papel significativamente importante en los últimos tres años y llegó para quedarse. Nosotros debemos adoptar estos cambios dentro de las mejores prácticas, que puedan ayudarnos a manejar la información con prudencia y mejorar la experiencia del cliente.

Como casas de crédito estamos migrando a estas nuevas tendencias y asesorándonos con las mejores experiencias en el mercado regional, tropicalizándolas a nuestra realidad.

¿Qué rubros son los que más se orientan a las casas de crédito?

Los clientes de consumo, principalmente aquellos que cuentan con un ingreso mensual demostrable y que posean o no con una experiencia crediticia.

Gran parte de nuestros clientes tienen de alguna u otra forma operaciones con bancos y financieras. De un 100% de los clientes que operan con casas de crédito, un 60% cuenta con algún vínculo operativo con otras entidades financieras.

¿Qué opina sobre la medida del BCP sobre el límite de la tasa de interés a cobrar por los créditos, en bancos, financieras y casas de crédito, cuyo valor no debe pasar el 30,37%, para los créditos en guaraníes, mientras que en dólares es de 11,07%?

Los límites de la tasa de interés no han variado fuertemente en los últimos años y las casas de crédito han logrado adaptarse dentro de los niveles exigidos.
Tu opinión enriquece este artículo:

“Volver a empezar una y otra vez”: la historia de Paolo Trotte y su camino en el negocio automotor

(Por NL)  A los 36 años, Paolo Manuel Trotte Vera divide sus días entre tres actividades: trabaja desde hace 15 años en una librería, forma parte de la tienda de merchandising de Legendarios y, desde hace cuatro años, desarrolla su propio negocio de compra-venta de vehículos. Detrás de su apuesta por el mundo motor hay una historia familiar de más de tres décadas, pero también una historia personal marcada por momentos difíciles, la fe y la posibilidad de volver a empezar.

IA y productividad: Paraguay avanza en adopción, pero sigue rezagado en innovación e infraestructura

(Por MV) Según el informe Panorama económico de América Latina y el Caribe: Aprovechando la transición de la IA, del Banco Mundial, Paraguay registra un índice de preparación para la inteligencia artificial de 0,41, por debajo de varias economías de la región. Aunque las empresas locales ya incorporan estas herramientas en tareas cotidianas y procesos como el desarrollo de software, especialistas advierten que el verdadero salto llegará cuando la IA permita transformar procesos, generar nuevos productos y elevar la productividad.

El repunte de los ríos mejora la navegación y apunta a un cierre fuerte para el transporte fluvial

Las lluvias registradas en la región cambiaron el escenario para la navegación paraguaya en un momento del año que suele estar marcado por la bajante. El río Paraguay muestra una recuperación importante y el Alto Paraná opera con caudales elevados, una combinación que permite navegar prácticamente a carga completa y fortalece las expectativas del sector de cerrar 2026 con un elevado movimiento de mercaderías.

El país como fuente de alimentos: Exportadores quieren ingresar a mercados como Japón, Corea del Sur y destinos europeos

En el Día Internacional de la Alimentación, la capacidad de producir alimentos también se mide por las oportunidades que un país puede generar fuera de sus fronteras. Paraguay cuenta con una oferta exportable que abarca desde granos y carne hasta productos derivados de la mandioca y la stevia. El desafío, según el sector, es aprovechar el buen momento del comercio exterior para llegar a nuevos mercados, diversificar la oferta y dar mayor valor a la producción nacional.