La respuesta está en la póliza y, sobre todo, en esas condiciones que muchas veces se leen rápidamente al momento de contratar el seguro. La cobertura puede incluir el daño, pero eso no significa necesariamente que el asegurado quede libre de cualquier pago.
José Carlos Méndez, gerente general de Fénix Seguros, explicó que en el mercado existen diferentes productos para vehículos. Una cobertura completa puede contemplar daños propios, responsabilidad civil y riesgos de naturaleza, entre ellos fenómenos como el granizo y las tormentas.
Sin embargo, también existen pólizas más limitadas que cubren únicamente responsabilidad civil o pérdidas totales por accidente o robo. En esos casos, un parabrisas roto por una granizada puede no estar contemplado.
Y este fue justamente uno de los daños que más se está registrando después del último temporal. Méndez señaló que Fénix comenzó a recibir denuncias desde el domingo y que, aunque todavía es temprano para conocer el número definitivo, la mayoría de los daños están relacionados con parabrisas.
La compañía reforzó la atención y habilitó un procedimiento express para agilizar los reclamos y las reparaciones, incluyendo convenios con talleres y tiendas de repuestos.
La pregunta incómoda: ¿cuánto pago yo?
Incluso cuando el daño está cubierto, hay un concepto que puede cambiar completamente la cuenta final: la franquicia.
Patricia Brítez, gerente comercial de El Sol del Paraguay Compañía de Seguros y Reaseguros SA, explicó que la franquicia es el importe que queda a cargo del asegurado y que debe ser revisado junto con las coberturas, los límites y las sumas aseguradas.
En otras palabras, que el seguro cubra el granizo no significa automáticamente que la aseguradora vaya a pagar el 100% del arreglo. Dependiendo de las condiciones contratadas, puede existir una franquicia que el propietario deberá asumir.
Por eso, frente a un parabrisas roto, por ejemplo, hay que mirar algo más que la palabra “granizo” en la póliza: qué cobertura se contrató para ese riesgo, cuál es el límite, si existe franquicia y cuáles son las condiciones para utilizarla.
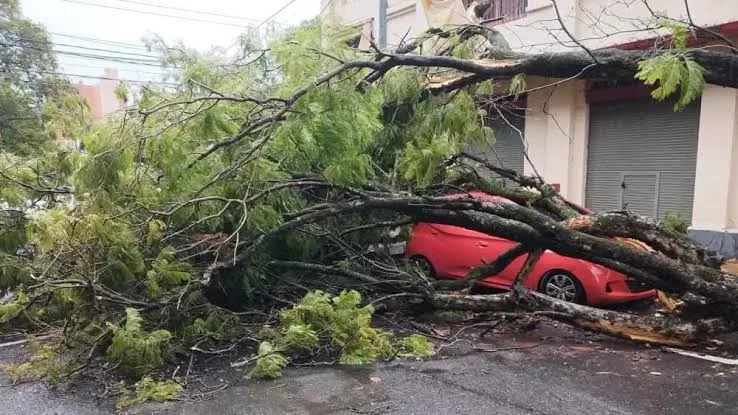
Lo mismo ocurre con una carrocería abollada por el granizo, un árbol que cae sobre el vehículo o el ingreso de agua. La causa del daño y la cobertura contratada determinan qué corresponde en cada caso.
Las “letras chicas” que conviene mirar antes de necesitarlas
Más allá del precio mensual del seguro, hay varios puntos que pueden hacer una diferencia cuando llega el momento de reclamar:
Franquicia: cuánto dinero queda a cargo del asegurado ante un siniestro.
Cobertura: qué riesgos están incluidos realmente. Granizo, tormenta, daños propios, robo, incendio, inundación o daños por aguas pluviales no necesariamente forman parte de todos los planes.
Límites: hasta qué monto responde la compañía en determinadas coberturas.
Suma asegurada: el valor máximo contemplado por la póliza para el vehículo o el riesgo asegurado.
Adicionales: algunas protecciones, como determinados daños por granizo o aguas pluviales, pueden contratarse por separado.
Condiciones del siniestro: qué procedimiento debe seguir el asegurado y qué documentación o inspección requiere la compañía antes de reparar.
Es decir, dos personas pueden tener un seguro para el mismo modelo de vehículo y, aun así, encontrarse con respuestas diferentes después de una tormenta.
¿Y si el auto se inundó?
En este caso también hay que mirar la póliza. Brítez explicó que para daños provocados por inundaciones o ingreso de agua es necesario verificar si se contrató la cobertura correspondiente a daños por aguas pluviales.
Pero hay una recomendación que no tiene letra chica: si el vehículo quedó afectado por agua, no hay que intentar encenderlo. Lo indicado es solicitar asistencia, ya que ponerlo en marcha podría agravar los daños.
Antes de pagar una reparación, avisá al seguro
Si el vehículo sufrió daños durante el temporal, las aseguradoras recomiendan registrar el hecho mediante fotografías siempre que sea seguro hacerlo y comunicarse cuanto antes para realizar la denuncia.
También conviene esperar la inspección antes de reparar el vehículo, salvo que sea necesario tomar medidas urgentes para evitar un daño mayor.
Y si el parabrisas quedó roto, la recomendación es todavía más básica: no circular si la visibilidad o la seguridad del vehículo están comprometidas.


Tu opinión enriquece este artículo: