

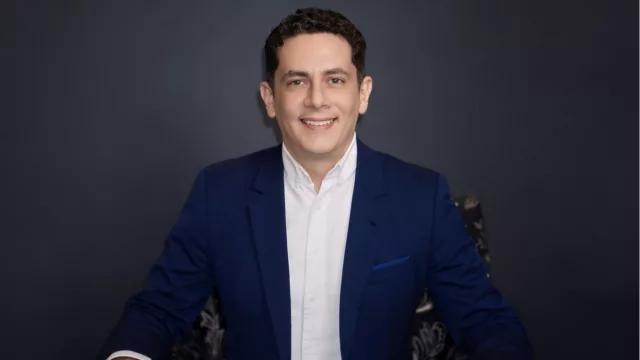
David Tuesta, conferencista internacional, experto en inclusión financiera, quien próximamente estará en Paraguay en el marco del evento Global Money Week, señala que la inclusión financiera es un ingrediente esencial para la economía del desarrollo y la reducción de la pobreza.
“Es una forma de prevenir la exclusión social. El derecho de una persona a usar los servicios del sistema financiero formal, debe ser una prioridad para los gobiernos”, expresa.
Tuesta refiere que una mayor inclusión en esta nueva era, debe permitir un mayor acceso y uso de los servicios bancarios, reduciendo al mismo tiempo las barreras que los usuarios enfrentan cuando quieren interactuar con la banca.
“Estas barreras pueden ser múltiples. Pero, a través del tiempo, se han podido identificar principalmente cuatro: los trámites requeridos, la distancia de las personas a los puntos de acceso bancarios, la confianza en la banca y la percepción sobre los costes de sus servicios”, indica el experto.
Señala que las estrategias con mejor impacto son aquellas donde existe una regulación financiera promotora de innovación, competencia y estabilidad, una fuerte adopción digital en la banca, la preocupación genuina por la educación financiera, y gobiernos con un firme compromiso por acercar la banca a la gente.
PLUS
En Paraguay, la penetración de los Smartphone que, según el índice latinoamericano de economía móvil, llega a más del 76% de la población, se ha abierto un abanico de oportunidades para la inclusión de las personas en servicios financieros.
Las telefonías se abrieron en el campo de los servicios de giros de dinero, pagos, y ahora compras. También las compañías que desarrollaron con éxito las redes electrónicas de cobranzas, además de las empresas procesadoras ya conocidas en el medio como Red Infonet, RedPro y Dinelco.
En el 2016, las empresas de giros y pagos denominadas EMPES, “entidades no bancarias”, obtuvieron el 26% del mercado, mientras las empresas de pagos de servicios, el 28%, y Bancard el 35%. El 11% restante corresponde a otras empresas procesadoras.
Tuesta, vendrá a nuestro país en el marco del Global Money Week, evento que se llevará a cabo en varios lugares, entre ellos el Banco Central del Paraguay (BCP) y en la sala de eventos de Bancard, el próximo 29 de marzo del corriente.

Tu opinión enriquece este artículo: