Desde Italia, donde hay pobres, pero se ven pocos

Luciano Perticarolli, desde Padua, Italia: “Las estadísticas de la pobreza están, pero no se habla en los noticieros. Se habla de empleo y crecimiento económico. Acá en el norte es difícil ver pobreza real. Hay muchas posibilidades para trabajar y vivir dignamente”. 

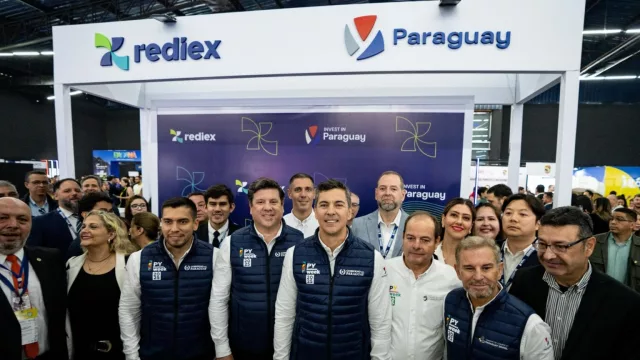
Junio Dantas: “Tenemos la expectativa de llegar a US$ 1.000 millones en negocios durante la Expo Paraguay Brasil”

La Expo Paraguay Brasil 2026 llegará a Hernandarias con una expectativa muy superior a la edición anterior y con el objetivo de transformar el creciente interés de empresarios brasileños por instalarse, invertir o ampliar operaciones en Paraguay en acuerdos comerciales concretos. Además, para este año, el evento apunta a generar hasta US$ 1.000 millones en negocios y capitalizar el interés brasileño por Alto Paraná.

Marcos García: “Crecer rápido puede ser relativamente fácil; crecer bien requiere mucha más disciplina”

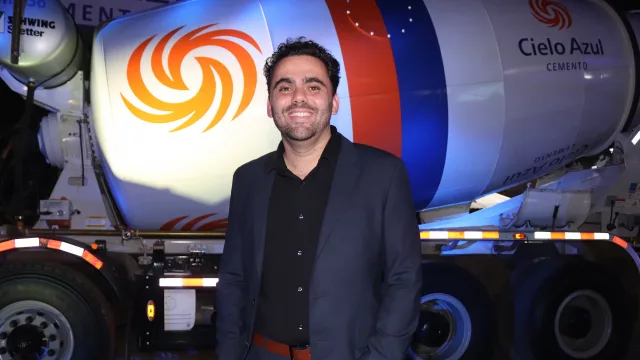
Para Marcos Vinicius Abbade Garcia, liderar es formar equipos autónomos, tomar decisiones y mantener al cliente en el centro. Al frente de Cielo Azul B Paraguay SA, apuesta por una gestión basada en personas, procesos y disciplina, en la que la propuesta de valor va más allá del precio y se sostiene en el cumplimiento, la calidad y la capacidad de respuesta. Su mirada hacia el futuro también incorpora la inteligencia artificial como aliada para optimizar procesos y decisiones, sin perder de vista el valor de la experiencia y el talento humano.

Tirzepatida: primero la ley, después el impuesto

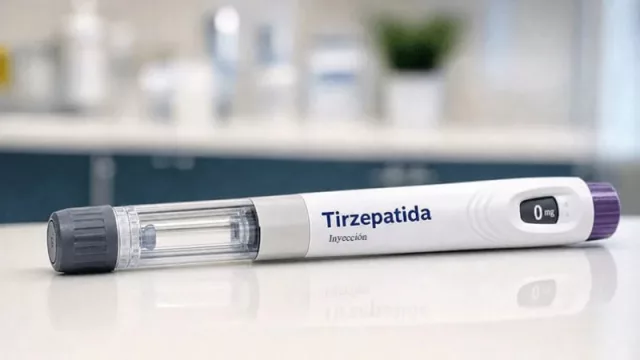
(Por Celso Vergara Heinrroth Abogado y Contador)  La discusión sobre la posibilidad de aplicar IVA del 5% a la tirzepatida debe comenzar por una cuestión jurídica elemental y decisiva: para hacerlo se necesita modificar la ley. Actualmente, el artículo 21 de la Ley N.º 5.372/2014 exonera de impuestos a los medicamentos e insumos destinados al tratamiento y autocontrol de la diabetes, tanto en su importación como en su venta. Mientras esa disposición se encuentre vigente y el medicamento esté comprendido en sus presupuestos, no existe una decisión administrativa que pueda sustituir la voluntad del legislador. No estamos, por tanto, ante una tasa que la Administración Tributaria pueda aplicar mediante un cambio de criterio; estamos ante una exoneración establecida por ley que solamente otra ley puede modificar.