
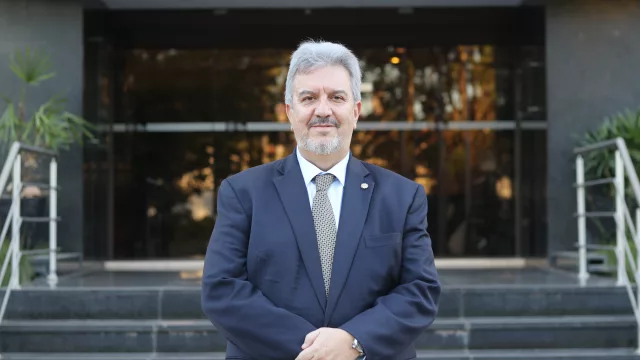
El sector privado de las prepagas tiene una cobertura que alcanza a aproximadamente el 7% de la población, de acuerdo a lo expuesto por Julio Ferrari, de Asismed y referente de la Cámara de Instituciones Médicas Asistenciales del Paraguay. Pero aun cuando la medicina prepaga atiende a un porcentaje reducido de paraguayos, el sector no muestra una tendencia al crecimiento.
“Las empresas no han crecido en números de asegurados; se siente aún el efecto post pandemia con limitación del poder adquisitivo de la gente. Muchos asegurados dieron de baja su plan”, manifestó Ferrari.
En contrapartida, si bien en la actualidad no hay prestadoras nuevas hay un aumento significativo, según Ferrari, en el número de pacientes atendidos en los sanatorios y centros médicos en los últimos tres meses.
El profesional aclaró que los servicios pre pagos alcanzan a personas de diversos niveles socioeconómicos, desde los que tienen ingresos equivalentes a dos salarios mínimos hasta ingresos mayores. “Hay mucha variedad en planes para todos los segmentos”, señaló.
¿A dónde acuden quienes carecen de un seguro médico privado? El IPS solo cubre a otro 15% de la población paraguaya, la franja que componen los trabajadores asalariados del sector privado, los trabajadores de las entidades descentralizadas, los docentes de los sectores público y privado, los trabajadores independientes y las trabajadoras domésticas.
Más del 70% de la población depende de la atención pública, precisamente la que muestra peor eficacia en la respuesta a la demanda de salud. “Como paraguayo claramente me preocupa la cobertura de la salud pública, y más que opinar sobre ella considero que debemos sentarnos todas las partes, Ministerio de Salud Pública, IPS y el sector privado y diseñar juntos una nueva estrategia para llegar a más compatriotas”, resaltó.
¿Cómo se puede paliar el déficit? “Como mencioné, la mayor deficiencia que tenemos con el sistema de salud paraguayo es su alcance limitado, por lo que nos urge mejorar el alcance, llegar a todos los rincones del país, y para alcanzar dicho objetivo debemos aliarnos, elaborar una nueva estrategia, con un sistema de salud coordinado entre sector público, sector privado y sector previsional”, reiteró Ferrari.
El referente de las prestadoras de servicios de salud privadas manifestó que no se trata de comparar entre lo que brinda el sector público y el sector privado, sino cómo concretar sinergias y dar cobertura a más paraguayos. ”Ese es el desafío que tenemos todos”, recalcó.

Tu opinión enriquece este artículo: