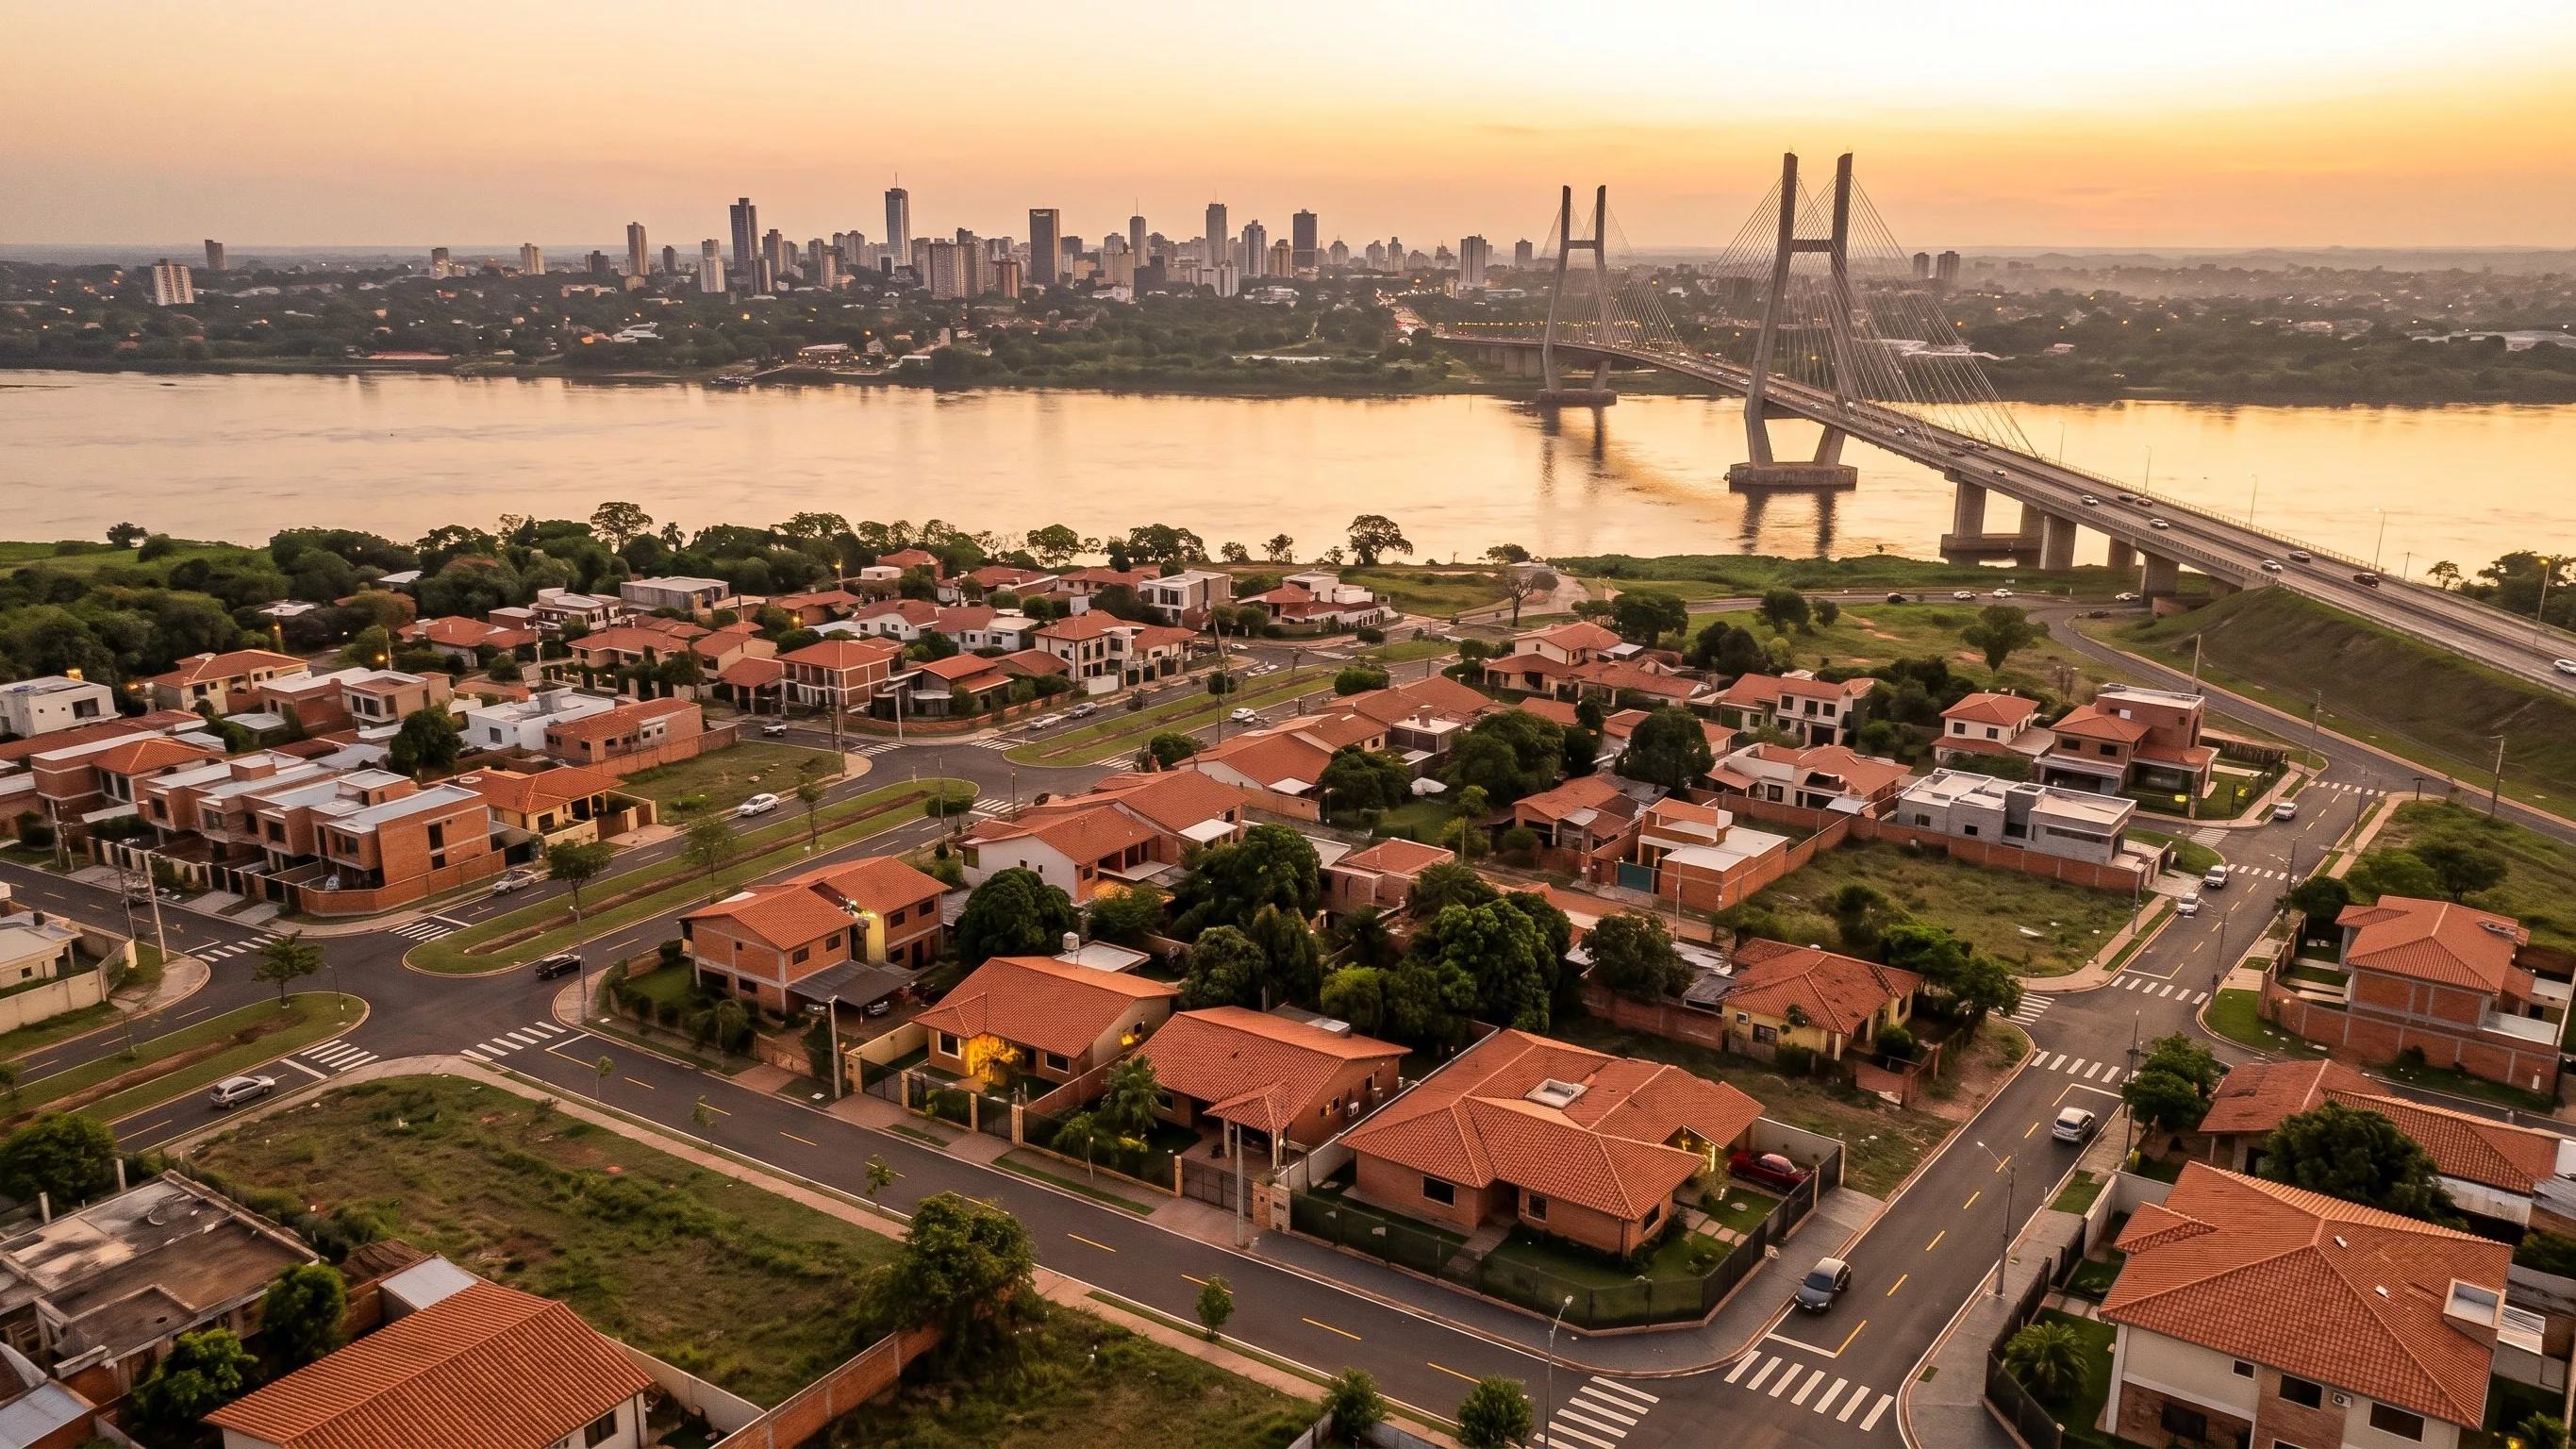
Durante más de una década, la postal de nuestra Revolución Inmobiliaria en Asunción fue una torre de vidrio vendida en efectivo a compradores extranjeros. Mientras todos miraban esa vidriera brillante, debajo seguía intacta una demanda local gigante que simplemente no tenía cómo financiarse. La irrupción de créditos a 360 meses en moneda local y con tasas fijas desde el 6,5% destrabó una puerta que estuvo cerrada durante generaciones. Ese giro está reordenando el tablero y convirtiendo a la clase media asalariada en el motor más líquido para constructores y desarrolladores.
Los números detrás del cambio de época
Cuando miramos las cifras reales del sistema financiero, la magnitud de esta oportunidad queda a la vista. Según los registros de la Agencia Financiera de Desarrollo y el Banco Central del Paraguay, hoy el fondeo público de segundo piso respalda cerca del 70% de toda la cartera hipotecaria bancaria del país. Solo en el último ejercicio anual se aprobaron casi US$ 168 millones exclusivamente para productos de vivienda, financiando más de 3.500 hogares en todo el territorio nacional.
Sin embargo, el dato más revelador para el sector privado no es lo que ya se colocó, sino todo lo que falta por capturar. El país necesita alrededor de 50.000 viviendas nuevas cada año para absorber el crecimiento demográfico y el déficit acumulado. Esto significa que el crédito hipotecario formal apenas cubre hoy alrededor del 7% de la necesidad anual total y menos del 15% del mercado residencial privado. El techo de crecimiento es inmenso y no depende del Presupuesto General de la Nación ni de impuestos corrientes, sino de ingeniería financiera de segundo piso, fondeo multilateral, como la línea de US$ 200 millones de Taiwán, y emisiones de bonos a largo plazo en el mercado de capitales local que permiten sostener tanto el tramo subsidiado del 6,5% como los tramos autosustentables del 9,9% y 11,4%.
La ecuación del flujo
El primer miedo de cualquier desarrollador cuando escucha hablar de ventas a 30 años es pensar que deberá financiar al cliente con su propio bolsillo. Sin embargo, cuando la operación se estructura bien mediante fideicomisos y pagos contra entrega, vender con hipoteca equivale, en términos de flujo de caja, a cobrar en efectivo al cierre de la obra. La constructora captura liquidez inmediata y el fondeo estatal o bancario absorbe el financiamiento de la familia. En un negocio donde el tiempo cuesta dinero, tener al banco como comprador de contado al final del proyecto cambia por completo la ecuación financiera.
Nuevos polos urbanos y conectividad
Lejos de agotarse, el mercado de departamentos en Asunción mantiene un dinamismo notable, con más de 280 edificios en ejecución simultánea y valores promedio que rondan los US$ 1.800 por metro cuadrado. Pero ese producto apunta principalmente a inversores o compradores de alto poder adquisitivo, por lo que queda fuera de los topes de crédito de primera vivienda. En paralelo, corre hoy una ola mucho más grande en cantidad de familias atendidas y potencial de escala, impulsada por el avance de la infraestructura vial que está redibujando el mapa metropolitano.
Las nuevas obras de conectividad hacia Luque y Areguá están habilitando corredores residenciales con mejor acceso y tiempos de traslado cada vez más competitivos, abriendo polos donde el valor de la tierra todavía permite desarrollar viviendas funcionales dentro de los topes de Che Róga Porã. A esto se suma el despegue definitivo de Nueva Asunción, al otro lado del puente Héroes del Chaco, que nace desde cero con planificación urbana, suelo disponible y cercanía directa al eje corporativo de la capital. Más del 40% de las viviendas entregadas por el programa ya se concentran en ciudades como Luque, Fernando de la Mora y Limpio, absorbiendo a miles de familias que trabajan en Asunción, pero buscan metros cuadrados habitables y patio propio. Cuando el cliente final reemplaza el recibo del alquiler por una cuota propia, la morosidad cae y la demanda se vuelve estructural.
El espejo regional de donde tomar nota
Paraguay no está inventando la rueda, sino recorriendo un camino que ya transformó a otros mercados de la región cuando lograron alinear fondeo a largo plazo con desarrolladores privados. El caso más comparable en escala de producción de viviendas en serie para la clase media trabajadora es Brasil, con la evolución de Minha Casa, Minha Vida y su esquema de fondeo a través del fondo previsional de los trabajadores (FGTS). Allí, el Estado entendió que no debía construir casas por su cuenta, sino garantizar tasas reguladas a 30 o 35 años para distintos tramos salariales —incluyendo recientemente una franja específica para la clase media—, dejando que las constructoras privadas compitan en eficiencia, ingeniería de costos y velocidad de entrega.
Una lección similar deja Colombia con su esquema de cobertura a la tasa de interés para vivienda de clase media, donde el subsidio no va al ladrillo, sino a reducir los puntos porcentuales de la cuota mensual durante los primeros años del crédito bancario. En ambos casos, el resultado fue idéntico. Una vez que el sistema financiero asegura liquidez predecible y reglas claras de precalificación, las desarrolladoras medianas y grandes profesionalizan sus procesos, industrializan la obra y multiplican la oferta formal sin sacrificar rentabilidad.
Escala con identidad paraguaya
Ahora bien, el desafío de llegar a estos precios no pasa por copiar suburbios genéricos ni resignar la calidez de nuestra arquitectura, sino por encontrar el punto justo entre la eficiencia de escala y el oficio artesanal. Los topes de crédito exigen llegar a un precio cerrado por metro cuadrado que no perdona desvíos de presupuesto ni compras al por menor. El secreto pasa por unir ingeniería de costos, compras anticipadas, agilidad en los canales bancarios y equipos dedicados exclusivamente a precalificar compradores. Sobre esa base ordenada entra la mano de los buenos arquitectos para sumar matices, materiales y gestos propios de nuestra cultura, logrando que cada familia sienta que no compró un cuadrado repetido, sino su casa para siempre, con raíces paraguayas y un hogar hecho para quererlo.
La próxima ola
Mirando los próximos cinco años, el verdadero liderazgo del sector no estará únicamente en el skyline de Santa Teresa o Aviadores. La oportunidad más grande está en atender de forma profesional al comprador local que hoy por fin tiene la llave bancaria en la mano, acompañando la expansión ordenada hacia Nueva Asunción y los nuevos corredores hacia Luque y Areguá. Nuestra primera revolución inmobiliaria nos sigue regalando desarrollos de prestigio impresionante que transformaron la ciudad, pero hoy ya asoma la siguiente gran ola y el desafío es adelantarnos a atenderla con la misma ambición.

Tu opinión enriquece este artículo: