MadCorn: el pororó gourmet hecho en Paraguay

MadCorn es la nueva marca que irrumpe en el mercado, ofreciendo pororó de calidad gourmet. La misma presenta un formato completamente innovador porque el producto está completamente cocinado, por lo tanto, es solo cuestión de abrir el empaque y degustar. Los sabores inicialmente son original y caramelo, pero próximamente sumarán a la lista el de queso cheddar.

MadCorn es una marca paraguaya que nace del ingenio de dos jóvenes emprendedores como Franco Basaglia y Diego Zotelo. Si bien hace un par de años venían manejando la posibilidad de invertir en un proyecto así, fue recién hace un año que empezaron a desarrollar el proyecto en todas sus etapas.

Las presentaciones del producto vienen en un innovador paquete de 3 capas (para mantener fresco el producto), de 50 gramos. Además, tiene la particularidad de venir totalmente cocido, por lo que no es necesario meterlo en el microondas.

“No existía el pororó gourmet en nuestro mercado, porque no había nadie lo produjera con el proceso de aire caliente como lo hacemos nosotros. Somos los primeros en izar la bandera con ese mecanismo, por lo tanto, nos diferenciamos de las opciones existentes, que básicamente consisten en paquetes de pororó que tenés que meter en el microondas o hacerlo de manera tradicional. Con MadCorn, ofrecemos un producto 100% natural, con distintos sabores, en donde el cliente compra el pororó y lo puede consumir en el acto”, destacó Zotelo.

Este producto presenta una cocción bajo el proceso de aire caliente, donde mediante la utilización de unas máquinas especiales se puede cocinar el producto, y luego conservarlo crocante hasta el consumo, gracias a su paquete de tres capas.

“El 70% de nuestras máquinas son de procedencia nacional, y el 30% restante de distintas partes del mundo. Las mismas fueron cuidadosamente seleccionadas, porque tenemos en cuenta los estándares de calidad, para así ofrecer un producto final de excelencia”.

MadCorn viene en 2 sabores distinto que son original y caramelo. Próximamente también lanzarán el sabor a queso cheddar.

Están en 75 puntos de venta entre tiendas de conveniencias, centros educativos y estaciones de servicio.

“Lo ideal es llegar a comercializar unos 10.000 paquetes de manera mensual, teniendo en cuenta que nos es un número alto, que nos seguirá ayudando a mantener una calidad excelente, bajo nuestro concepto de artesanal”, concluyó.
Tu opinión enriquece este artículo:

Junio Dantas: “Tenemos la expectativa de llegar a US$ 1.000 millones en negocios durante la Expo Paraguay Brasil”

La Expo Paraguay Brasil 2026 llegará a Hernandarias con una expectativa muy superior a la edición anterior y con el objetivo de transformar el creciente interés de empresarios brasileños por instalarse, invertir o ampliar operaciones en Paraguay en acuerdos comerciales concretos. Además, para este año, el evento apunta a generar hasta US$ 1.000 millones en negocios y capitalizar el interés brasileño por Alto Paraná.

Marcos García: “Crecer rápido puede ser relativamente fácil; crecer bien requiere mucha más disciplina”

Para Marcos Vinicius Abbade Garcia, liderar es formar equipos autónomos, tomar decisiones y mantener al cliente en el centro. Al frente de Cielo Azul B Paraguay SA, apuesta por una gestión basada en personas, procesos y disciplina, en la que la propuesta de valor va más allá del precio y se sostiene en el cumplimiento, la calidad y la capacidad de respuesta. Su mirada hacia el futuro también incorpora la inteligencia artificial como aliada para optimizar procesos y decisiones, sin perder de vista el valor de la experiencia y el talento humano.

Tirzepatida: primero la ley, después el impuesto

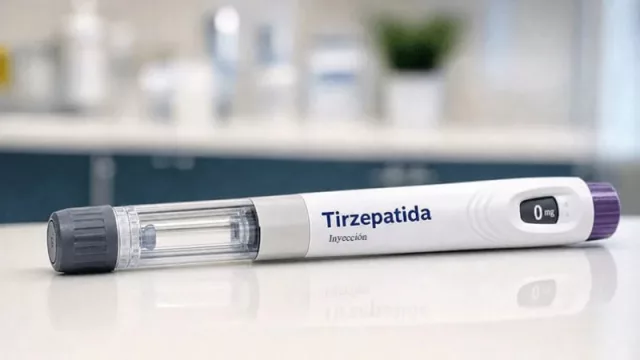
(Por Celso Vergara Heinrroth Abogado y Contador)  La discusión sobre la posibilidad de aplicar IVA del 5% a la tirzepatida debe comenzar por una cuestión jurídica elemental y decisiva: para hacerlo se necesita modificar la ley. Actualmente, el artículo 21 de la Ley N.º 5.372/2014 exonera de impuestos a los medicamentos e insumos destinados al tratamiento y autocontrol de la diabetes, tanto en su importación como en su venta. Mientras esa disposición se encuentre vigente y el medicamento esté comprendido en sus presupuestos, no existe una decisión administrativa que pueda sustituir la voluntad del legislador. No estamos, por tanto, ante una tasa que la Administración Tributaria pueda aplicar mediante un cambio de criterio; estamos ante una exoneración establecida por ley que solamente otra ley puede modificar.