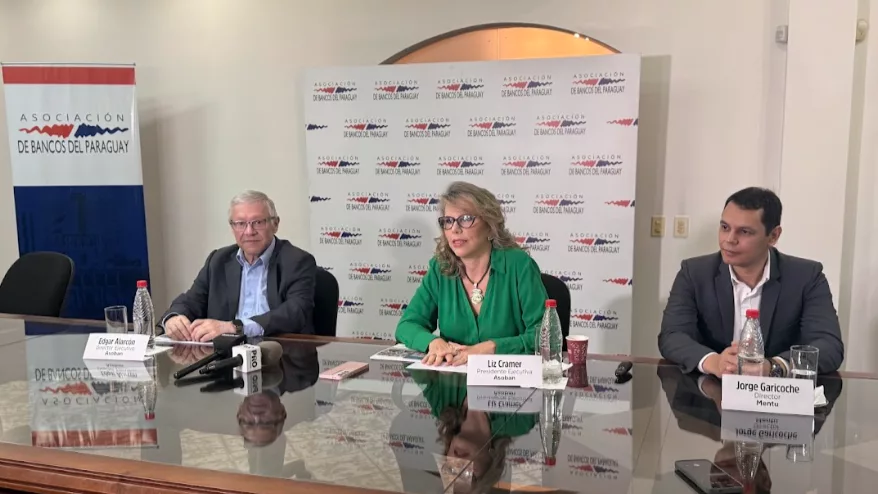
La Asociación de Bancos del Paraguay (Asoban) presentó un informe sobre lo que fue este año para el sector financiero. “Los datos macro dan cuenta del crecimiento del PIB y de la inflación dentro de la meta, entre otros indicadores. Nosotros, como sector bancario, nos sentimos partícipes o copartícipes de ese logro. Ha habido disponibilidad de créditos para todos los segmentos y crecimiento en prácticamente todos ellos. Ha sido un buen año”, expresó Liz Cramer, presidenta ejecutiva del gremio.
El economista y director de Mentu, Jorge Garicoche, presentó los datos y señaló que, pese a que el 2025 fue un año de crecimiento sólido para el PIB —esperándose incluso una expansión del 6%—, el consumidor paraguayo no lo sintió de la misma manera. La confianza del consumidor permaneció a la baja durante gran parte del año debido a la presión de precios en productos de la canasta básica. “El dinero sigue caro y eso condiciona las decisiones de inversión. La inflación está estable, pero cuando uno profundiza el análisis encuentra que la carne, las frutas y las verduras siguen muy caras. El plato define el humor del consumidor paraguayo”, sostuvo.
Financiamiento
Cramer subrayó que el sector financiero fue un engranaje fundamental del crecimiento del 6% que registró la economía. A octubre de 2025, la cartera de consumo subió un 22,8%. También mostraron un desempeño de doble dígito los rubros de vivienda (19,5%), industria (13,0%) y sector público (11,6%), mientras que “otros sectores” alcanzaron un crecimiento del 38,4%.
En un nivel de expansión más moderado se ubicaron el sector inmobiliario, con un 5,9%; el sector financiero, con 5,2%; comercio mayorista, con 4,1%; agricultura, con 3,5%; y comercio minorista, con un 1,0%. Por otro lado, los únicos sectores que registraron cifras negativas fueron ganadería, con una leve caída del 0,1%, y construcción, que presentó una retracción del 1,3%.
Otro de los avances más significativos se dio en inclusión financiera. Según datos del Banco Central del Paraguay, durante este año unas 2.157.899 personas accedieron a una cuenta de crédito (+44%) y 4.103.511 cuentan con cuentas de depósito (+13%). Para Cramer, la prioridad ahora es que el acceso derive en un uso real y sofisticado: “No basta con abrir la cuenta. Es fundamental que los usuarios gestionen sus transacciones, adopten herramientas digitales, accedan al e-commerce y puedan llegar incluso a su primer préstamo digital”.
Este crecimiento también se refleja en la utilización de los servicios digitales de la banca, que registra una cantidad cada vez mayor de usuarios. En ese sentido, la presidenta de Asoban añadió que el sector está realizando las inversiones más altas de su historia en tecnología y ciberseguridad. La expansión de medios de pago, transferencias instantáneas y servicios digitales exige infraestructura robusta y sistemas preparados para enfrentar riesgos crecientes. “La inversión en tecnología y ciberseguridad no va a parar; al contrario, será cada vez mayor. Eso nos obliga a pensar en economías de escala y en una gobernanza sectorial más integrada”, afirmó.
A su vez, el uso de tarjetas de crédito mostró en 2025 una expansión significativa, especialmente en los segmentos de menor volumen. Las líneas inferiores a G. 3 millones crecieron un 56,9% interanual, constituyéndose en la principal puerta de entrada al sistema bancario formal, tal como destacó Jorge Garicoche al señalar que este segmento cumple un rol clave para incorporar a nuevos usuarios al crédito. Sin embargo, este dinamismo viene acompañado de desafíos: las líneas más bajas también registran la morosidad más elevada del mercado, con tasas de 7,3% y 7,1% en los tramos de hasta G. 5 millones. Para Cramer, este fenómeno refuerza la necesidad de avanzar hacia un uso más sofisticado de los productos financieros, promoviendo educación financiera y un manejo responsable del crédito, para que la inclusión no se limite al acceso, sino que se traduzca en una experiencia segura y sostenible para los ciudadanos.
¿Qué se espera para el 2026?
De cara al 2026, Garicoche anticipó un escenario de crecimiento, pero más moderado y selectivo, en el que el énfasis del sistema bancario se desplazará hacia la calidad de la cartera y la gestión preventiva del riesgo.
La captación de depósitos en guaraníes será un desafío ante una mayor competencia por liquidez, mientras que la digitalización continuará siendo estratégica, con foco en ciberresiliencia, gobernanza y sostenibilidad.


Tu opinión enriquece este artículo: