Inpasa creció 8% en ventas y puso más de US$ 10 millones en obras para mejorar la producción

La Industria Paraguaya de Alcoholes SA (Inpasa), ubicada en Canindeyú, creció un 8% interanual en su volumen de ventas y la perspectiva para 2023 es mantener la cantidad vendida en este año.

La empresa es proveedora de alcohol y sus derivados, a base de cereales, como DDGS (granos secos de destilería con solubles, un subproducto de la industria del etanol a partir de la fermentación de almidones de granos de cereales), aceite y biodiesel.

Según datos proveídos por la empresa, de enero a octubre de este año, el volumen de etanol exportado llegó a los 148.022.017 de litros, mientras que las ventas locales representan 199.509.956 litros. Asimismo, se han elaborado 388.578.438 litros de etanol en el mismo periodo. El promedio mensual de ventas es de más de 34 millones de litros.

“Inpasa genera empleo de forma directa a más de 1.000 personas y unas 500 personas más en forma tercerizada, beneficiando así a unas 15.000 personas en las zonas de influencia de las industrias”, remarcó Enzo Olmedo, director de la firma.

El ejecutivo informó que durante el ejercicio del 2022 la empresa invirtió más de US$ 10 millones en obras para mejorar la producción, el rendimiento de la materia prima y garantizar la calidad de los productos. Las obras consisten en la sustitución del secadero de DDGS, construcción de depósito para DDGS, mantenimiento de los tanques de fermentación, entre otros.

Para el año que viene prevén seguir con la mejora continua, ampliando mercados y llegando al mundo con los productos, con la garantía de la calidad certificada, al tiempo de mantener la producción en la línea de maíz acompañado de buenos rendimientos de la producción.

Así también, se proponen aumentar el volumen de producción de azúcar y de alcohol de caña y seguir trabajando en los objetivos ambientales, cumpliendo siempre con las leyes y normas de la gestión ambiental, que contemplan minimizar en lo posible el impacto ambiental.

“Minimizar en lo posible los residuos generados, abogar por la reutilización y el reciclaje. Reducir la emisión de CO2, prevenir los riesgos ocupacionales, patrimoniales y ambientales. Disminuir el uso de agua y mejorar la eficiencia energética; reducir la generación de residuos, dar uso industrial al CO2 generado”, citó Olmedo.
Tu opinión enriquece este artículo:

Junio Dantas: “Tenemos la expectativa de llegar a US$ 1.000 millones en negocios durante la Expo Paraguay Brasil”

La Expo Paraguay Brasil 2026 llegará a Hernandarias con una expectativa muy superior a la edición anterior y con el objetivo de transformar el creciente interés de empresarios brasileños por instalarse, invertir o ampliar operaciones en Paraguay en acuerdos comerciales concretos. Además, para este año, el evento apunta a generar hasta US$ 1.000 millones en negocios y capitalizar el interés brasileño por Alto Paraná.

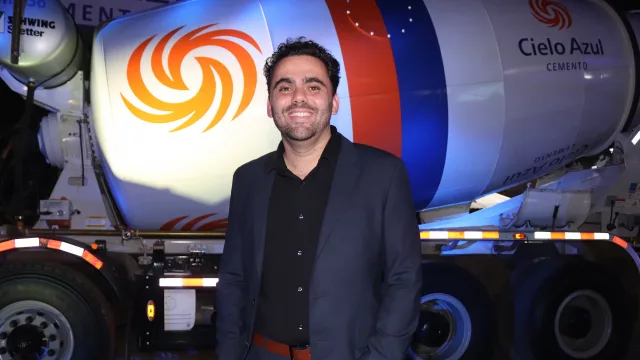
Marcos García: “Crecer rápido puede ser relativamente fácil; crecer bien requiere mucha más disciplina”

Para Marcos Vinicius Abbade Garcia, liderar es formar equipos autónomos, tomar decisiones y mantener al cliente en el centro. Al frente de Cielo Azul B Paraguay SA, apuesta por una gestión basada en personas, procesos y disciplina, en la que la propuesta de valor va más allá del precio y se sostiene en el cumplimiento, la calidad y la capacidad de respuesta. Su mirada hacia el futuro también incorpora la inteligencia artificial como aliada para optimizar procesos y decisiones, sin perder de vista el valor de la experiencia y el talento humano.

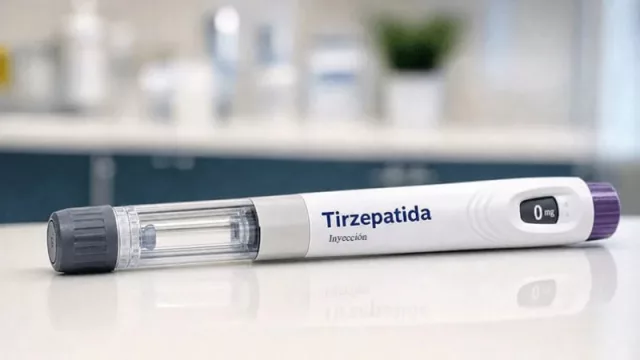
Tirzepatida: primero la ley, después el impuesto

(Por Celso Vergara Heinrroth Abogado y Contador)  La discusión sobre la posibilidad de aplicar IVA del 5% a la tirzepatida debe comenzar por una cuestión jurídica elemental y decisiva: para hacerlo se necesita modificar la ley. Actualmente, el artículo 21 de la Ley N.º 5.372/2014 exonera de impuestos a los medicamentos e insumos destinados al tratamiento y autocontrol de la diabetes, tanto en su importación como en su venta. Mientras esa disposición se encuentre vigente y el medicamento esté comprendido en sus presupuestos, no existe una decisión administrativa que pueda sustituir la voluntad del legislador. No estamos, por tanto, ante una tasa que la Administración Tributaria pueda aplicar mediante un cambio de criterio; estamos ante una exoneración establecida por ley que solamente otra ley puede modificar.