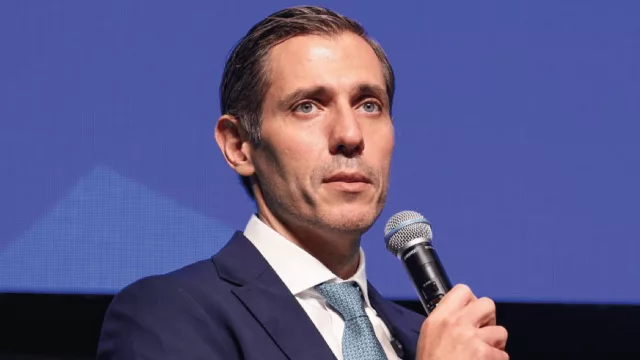
El gerente comercial de la Agencia Financiera de Desarrollo (AFD), Félix Sánchez, indicó que la institución va determinando sus tasas hipotecarias de acuerdo a las expectativas que tienen de las colocaciones de bonos. “Una de las últimas colocaciones que realizamos la hicimos al 6,2% de interés, al tener estos recursos los prestamos mediante un producto al que llamamos Primera Vivienda que ofrecemos con un interés de 5%”, explicó.
Asimismo, Sánchez acotó que la ecuación puede parecer llamativa al tratarse de un crédito con interés menor al conseguido, pero aclaró que poseen otros productos financieros en el que imponen un recargo por encima del interés obtenido. Uno de los ejemplos es el producto Mi Casa, cuyo interés es de 6,2% y tiene un recargo de 1,05%, de esta manera compensan los otros créditos que ofrecen por debajo del nivel de captación.
“Obviamente el 6,2% del que hablo es nuestra última captación, tenemos otras anteriores que fueron menores y otras que genera nuestra propia cartera. Podríamos decir que contamos con un promedio entre el 5% y el 6%”, apuntó. La AFD ofrece estas tasas para las intermediarias (bancos, financieras, cooperativas), que son las que posteriormente deciden cuál es el interés final que el interesado en una vivienda debe pagar.
Según Sánchez, la tasa final actual ronda por encima del 10%, un índice mayor al del promedio regional, no obstante, consideró necesario que se estudien los otros mercados del continente porque cada realidad es diferente y puede que tengan mayores fuentes de fondeo. El gerente comercial detalló que la AFD obtiene recursos comúnmente de la caja fiscal, del fondo de garantía de depósito del BCP y en algunas oportunidades del IPS.
“A mi criterio, hay que crear una política de incentivos para que los bancos bajen sus intereses, eso no debería imponerse, sino acompañar con un proyecto para que las intermediarias quieran asumir riesgos”, manifestó Sánchez. Por otra parte, añadió que en países como Bolivia (con intereses hipotecarios muy bajos) existen normativas que fijan los intereses a los bancos para otorgar créditos a ciertos sectores, una medida con la que no está de acuerdo.
Antecedentes
Según datos del BCP, en poco más de cinco años los intereses para la vivienda con fondos de la AFD bajaron de 11,54% a 10% en promedio. El último registro tiene como fecha noviembre del año pasado.


Tu opinión enriquece este artículo: