Mar 13/10/2026
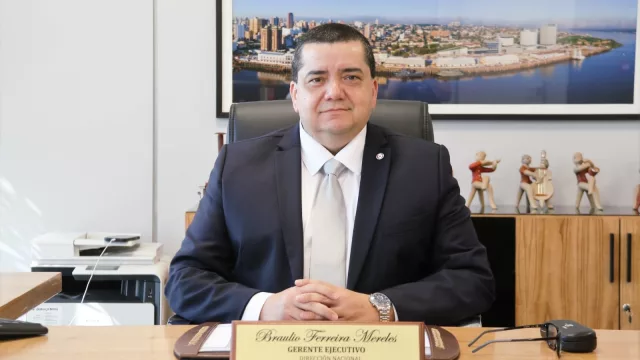
Braulio Ferreira: “Un mayor peso de las rentas empresariales hace al sistema tributario menos dependiente del consumo”
La recaudación tributaria paraguaya cerraría 2026 con un crecimiento del 2,4%, en un año marcado por dos comportamientos muy diferentes: mientras los impuestos internos mantienen tasas de expansión de dos dígitos, los ingresos aduaneros retroceden, afectados principalmente por el tipo de cambio. En ese escenario, la DNIT observa, además, un cambio en la composición de los ingresos, con una mayor participación del Impuesto a la Renta Empresarial (IRE), mientras analiza cuánto margen existe todavía para mejorar la recaudación mediante la formalización y qué beneficios o deducciones podrían eventualmente revisarse.
.gif)










La recaudación tributaria paraguaya cerraría 2026 con un crecimiento del 2,4%, en un año marcado por dos comportamientos muy diferentes: mientras los impuestos internos mantienen tasas de expansión de dos dígitos, los ingresos aduaneros retroceden, afectados principalmente por el tipo de cambio. En ese escenario, la DNIT observa, además, un cambio en la composición de los ingresos, con una mayor participación del Impuesto a la Renta Empresarial (IRE), mientras analiza cuánto margen existe todavía para mejorar la recaudación mediante la formalización y qué beneficios o deducciones podrían eventualmente revisarse.