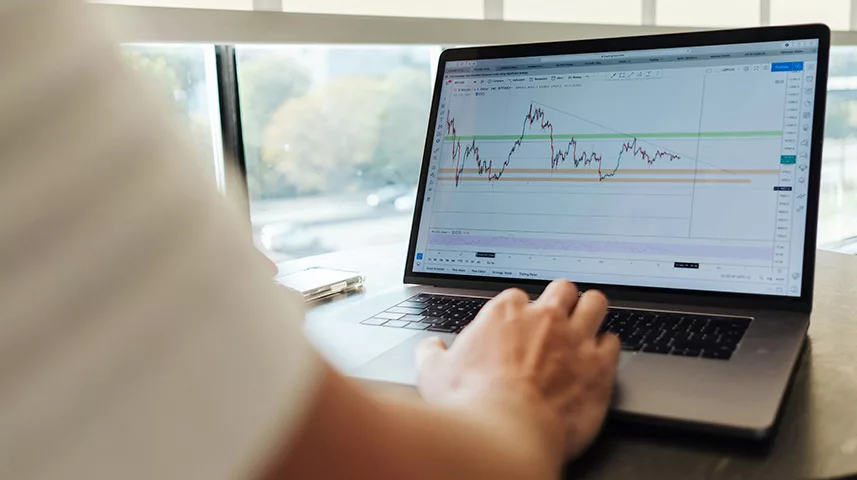
En Paraguay y en el mundo, las Fintech, palabra que se forma mediante la contracción de las palabras inglesas finance y technology, están revolucionando la industria financiera gracias a las innovaciones tecnológicas. Aquí le damos una perspectiva legal de la transformación del sector financiero paraguayo, explorando las innovaciones contractuales introducidas por las Fintech, el marco legal vigente y los desafíos y oportunidades que presenta esta nueva era para el desarrollo económico y la inclusión financiera del país.
Un nuevo paradiga financiero
Las fintech irrumpen en el mercado paraguayo con propuestas más accesibles, convenientes y personalizadas que la banca tradicional. Aperturas de cuentas, pagos digitales, transferencias de dinero, préstamos y gestión de inversiones son solo algunos ejemplos de los servicios innovadores que ofrecen estas empresas, aprovechando la alta penetración de teléfonos móviles y la creciente demanda de soluciones financieras digitales en un país con bajo nivel de bancarización.
Desafíos legales y oportunidades
El principal desafío legal para el desarrollo de las fintech en Paraguay es la falta de un marco regulatorio específico. Se necesita una ley que defina claramente las actividades de las Fintech, establezca requisitos de licencia y supervisión, y proteja los derechos de los consumidores. Actualmente, la regulación financiera está principalmente diseñada para las instituciones financieras tradicionales, lo que genera vacíos y áreas grises en la supervisión de las fintech.
Proceso de regulación específica
El auge de las fintech en Paraguay, empresas de tecnología financiera, presenta tanto oportunidades como desafíos. Si bien la Ley 6.822/21 “De los servicios de confianza para las transacciones electrónicas”, marca un hito, aún existen vacíos regulatorios en áreas como las plataformas de pagos electrónicos y el financiamiento colectivo (crowdfunding).
· Pagos electrónicos: Las Entidades de Medios de Pago Electrónicos (EMPEs), reguladas por el Banco Central del Paraguay (BCP) y la Secretaría de Prevención de Lavado de Dinero (Seprelad), juegan un papel crucial en la inclusión financiera, con millones de cuentas activas y un volumen mensual de transacciones de más de US$ 100 millones. A pesar de su importancia, las EMPEs se rigen principalmente por resoluciones del BCP y la SEPRELAD, lo que resalta la necesidad de una normativa más integral.
· Crowdfunding: El crowdfunding, que permite financiar proyectos mediante aportes de múltiples inversores, no está regulado por la Ley 5.810/17 “Mercado de Valores”. Está en estudio un proyecto de ley. Se espera establecer un marco legal supervisado por la Superintendencia de Valores (SV) para formalizar esta modalidad de financiamiento.
· Criptoactivos: El mercado de criptoactivos en Paraguay, aún incipiente, ha visto avances en materia regulatoria por parte de la Seprelad, en línea con las directrices del Grupo de Acción Financiera Internacional (GAFI). Ya en 2019 el BCP expresó su postura sobre las criptomonedas, reconociendo que no existen regulaciones específicas para las mismas, sus emisores o intermediadores.
Así, si bien existen regulaciones que reflejan el compromiso de Paraguay por adaptar su marco legal a las nuevas tecnologías financieras, buscando un equilibrio entre la innovación, la seguridad del sistema financiero y la protección de los consumidores, aún faltan cosas por hacer.
Un marco legal adecuado para la transformación del sector financiero
La transformación del sector financiero paraguayo, impulsada por las Fintech, tiene el potencial de generar un impacto positivo en la economía y la sociedad paraguaya. Un marco legal sólido y transparente será fundamental para que esta transformación se lleve a cabo de manera ordenada y sostenible, beneficiando a todos los actores involucrados.


Tu opinión enriquece este artículo: